Trade
Overview
TT Platform
Description
Task
Browser Access
Description
Task
Videos
TT Desktop
Description
Task
Videos
Reference
Workspace Windows
Description
Task
Videos
Widgets
Description
Task
Preferences
Description
Viewing Market Data
Time and Sales
Task
Reference
Description
Depth
Description
Task
Reference
Market Grid
Description
Task
Videos
Reference
Product Grid
Description
Task
Reference
Spread Matrix
Description
Task
Videos
Reference
Position in Queue (PIQ)
Basic Order Entry
TT Order Types
Description
Task
Videos
Reference
Case Studies
TT Premium Order Types
Description
Task
Reference
Order Ticket
Description
Task
Use Cases
Reference
MD Trader®
Description
Task
Videos
Reference
Order Profiles
Description
Task
Reference
Routing Rules
Description
Task
Blocktrader
Description
Task
Videos
Reference
Trading Crypto on TT
Description
Task
Videos
Reference
Trading on B3
Order Management
Order Book
Description
Task
Reference
Floating Order Book
Description
Task
Reference
Fills
Description
Task
Reference
Positions
Description
Task
Reference
Orders and Fills
Description
Task
Reference
Audit Trail
Description
Task
Reference
Audit Query
Description
Task
Reference
Account List
Description
Task
Videos
Reference
Position Manager
Description
Task
Reference
Alert Manager and Alert Viewer
Description
Task
Videos
Reference
Account & User Restrictions
Description
Task
Reference
Balances
Description
Task
Reference
TT® OMS
Care Orders
Description
Task
Videos
Reference
Lock and Release
Description
Task
Bulking
Description
Task
Videos
Stitching and Splitting
Description
Task
Combining
Description
Task
Order Passing
Description
Task
Use Cases
Order Exceptions
Description
Task
Options
Options Risk
Description
Task
Videos
Reference
QuikStrike
Description
Task
TT Uncovered 3.0
Description
Task
TT Uncovered 2.0
Description
Task
Volatility Calculator
Description
Task
Expiration Manager
Description
Task
Watchlist
Description
Task
Videos
Reference
Options Risk Matrix
Description
Task
Videos
Reference
Options on TT
Description
Videos
Strategy Creation
Description
Task
Use Cases
Reference
Counterparty Manager
Description
Task
RFQ with Counterparties
Description
Task
RFQ Viewer
Description
Task
Videos
Reference
Electronic Eye
Description
Task
Videos
Reference
Vol Curve Manager
Description
Task
Use Cases
Videos
Reference
Options Trade Monitor
Description
Task
Videos
Reference
Options Chain
Description
Task
Use Cases
Videos
Reference
Spread Trading
Autospreader
Description
Task
Use Cases
Videos
Reference
Autospreader Rules
Description
Task
Videos
Reference
Hedge Manager
Description
Task
Videos
Reference
Trading in Yield
Description
Task
Use Cases
Reference
Aggregator
Description
Task
Videos
Reference
Algo Trading
Algo Dashboard
Description
Task
Videos
Reference
Template Manager
Description
Task
Order Management Algos (OMAs)
Autotrader
Description
Task
Reference
Videos
Excel integration with TT
Description
Task
Videos
Reference
Market-Making Algos
Analytics
Charts
Description
Technical Indicators
Task
Videos
Reference
Trader Analytics
Description
Task
Reference
ADL
ADL Overview
Introduction to ADL
Description
Task
Videos
Reference
ADL Basic Concepts
Description
Task
Reference
Building your first algo
Lessons
Advanced concepts
Description
Task
Case Studies
Jump blocks
Group blocks
Virtualized blocks
Library blocks
Trading Blocks
Discrete blocks
Arithmetic blocks
Basic blocks
Logic blocks
Miscellaneous blocks
Setup
Setup Overview
Getting Started
Description
Task
Videos
Reference
Supported Order Types and TIFs
Company Administration
Connections
Description
Task
Videos
Reference
Accounts
Description
Task
Videos
Use Cases
Reference
Users
Description
Task
Videos
Reference
Company
Description
Task
Reference
Order Tag Defaults
Description
Task
Account Administrators
Description
Task
TT Premium Services
Description
Task
TT Access
Description
Task
Advanced Features
Description
Risk Management
Risk Administration
Description
Task
Risk Limits
Description
Task
Videos
Reference
Pre-Trade Portfolio Risk
Description
Task
Reference
Order Cross Prevention
Description
Task
Videos
KRM Limits
Description
Task
TT® OMS
TT OMS Administration
Description
Task
Use Cases
Reference
Exchanges: Americas
FMX
Description
Task
NFI
Task
Nodal
Description
Task
MX
Description
Task
MIAX_FUT_NY
Description
Task
MIAX_FUT_CH
Description
Task
MexDer
Description
Task
ICE
Description
Task
Goldman Sachs Commodity Blocks (GSCB)
Description
Task
Referece
FMX_USTF
Description
Task
B3
Description
Task
Fenics
Description
Task
EBS Market
Description
Task
EBS Direct
Description
Task
Dealerweb
Description
Task
CME
Description
Task
CFE
Description
Task
Cboe FX
Description
Task
Reference
CBOE
Description
Task
Exchanges: EMEA
GFO-X
Description
Task
WSE
Description
Task
Nord Pool
Description
Task
Reference
NASDAQ_NED
Description
Task
MEFF
Description
Task
LSE
Description
Task
LME NTP
Description
Task
LME
Description
Task
JSE
Description
Task
ICE_L
Description
Task
ATHEX
Description
Task
Euronext
Description
Task
Eurex
Description
Task
Videos
Eris
Description
Task
EPEX SPOT
Description
Task
Reference
EEX
Description
Task
DGCX
Description
Task
BIST
Description
Task
Exchanges: Asia/Pacific
ABX
Description
Task
ASX
Description
Task
FEX
Description
Task
HKEx
Description
Task
JPX
Description
Task
NSE
Description
Task
NZX
Description
Task
SGX
Description
Task
SGX GIFT
Description
Task
TAIFEX
Description
Task
TFEX
Description
Task
TFX
Description
Task
CoinFLEX
Task
Coinbase
Description
Task
FIX Support
FIX Ruleset
Description
Task
FIX Sessions
Description
Task
Secondary Accounts
Description
Task
Monitor
TT Mobile
TT Backtesting
APIs
TT REST API 2.0
Getting Started
API Reference
TT REST API 2.0 (UAT)
Getting Started
API Reference
TT .NET SDK
Getting started with TT .NET SDK
Creating the application framework
Working with instruments
Subscribing for market data
More about prices
An in-depth look at the Price class
Working with orders and fills
Handling trade subscriptions
Working with trade subscriptions
Working with Algos
Algo Server
TT Order Types
TT Premium Order Types
Advanced Concepts and Options
Appendix
TT CORE SDK
Getting Started with TT Core SDK
Creating Application Framework
Working With Instruments
Subscribing for Market Data
Working with Orders and Fills
Creating a TT Application Server
Appendix
TT Trade Surveillance
Overview
Using TT Trade Surveillance
Cluster View
Core Models
Market Abuse Models
Cross Product Models
Spoofing Models
Improperly Matched Trade Models
Market Rate Models
Trading Behaviors Models
Miscellaneous Models
Configurable Models
Reports
Reference
TT FIX Services
TT FIX General
Getting Started
FIX Message Structure
Session messages
TT FIX Order Routing
Overview
TT FIX message conversations
Supported application messages
TT FIX Market Data
Overview
TT FIX message conversations
Supported application messages
TT FIX Drop Copy Out
Overview
TT FIX Message Conversations
Supported application messages
Compliance Feed messages
TT FIX Drop Copy In
Overview
Supported application messages
TT FIX Gateway
Getting Started
FIX Message Structure
Components
Session messages
Price Gateway Messages
Order Gateway Messages
TT FIX Recovery
Overview
FIX Recovery Methods
Supported application messages
Compliance Feed Messages
MiFID II Support

Enabling algo risk checks

As a company administrator, you can enable additional risk checks for your company using the Enable algo risk checks setting. When enabled, you can then configure algo risk
settings
for Autospreader and TT Order type parent orders on a per account basis.

To enable algo risk checks:

  1. Click Company Settings | Settings in the left navigation pane.
  2. Click the Profile tab.
  3. In the Preferences section, check the Enable algo risk checks checkbox.

    By default, this setting is unchecked and algo settings are not displayed.

  4. Click Save Changes.

SOD 設定とクレジット限度の設定

ポジション設定とクレジット限度設定を行うには

  1. 左ナビゲーション画面の [Accounts] をクリックして、データ グリッドにて口座を選択します。
  2. 選択した口座の [SOD/Credit] タブをクリックします。
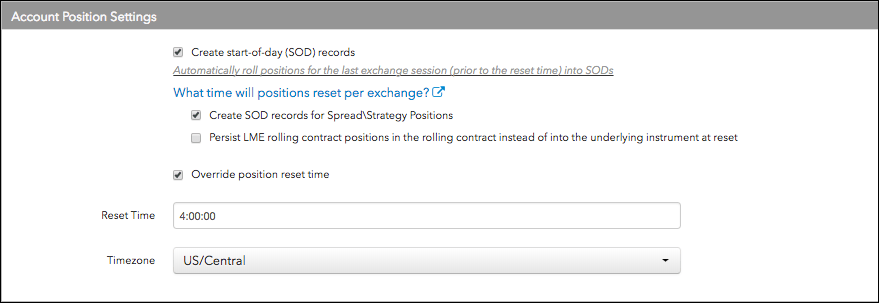
  3. [Account Position Settings] (口座ポジション設定) セクションにて以下の設定を行います。

    • Create start-of-day (SOD) records: 毎日のリセット時間に、取引所セッション以前にポジション記録 (SOD) を生成するかどうかを定義します。この設定は、クレジット リスクが無効化されていても適用されます。口座レベルではこの設定は既定で有効となっています。オフにするとこの設定を無効化できます。
    • Create SOD records for SpreadStrategy Positions: 毎日のリセット時間に、取引所セッション以前にポジション記録 (SOD) をスプレッドやストラテジーに対して生成するかどうかを定義します。このオプションがオンの場合 (有効の場合)、アウトライト レッグだけでなく、スプレッドやストラテジー自体のポジションが示された個別の SOD が生成されます。この設定は、クレジット リスクが無効化されていても設定可能で適用されます。口座レベルでこの設定は既定で無効となっています。口座で有効化されている場合、この口座に割り当てられているトレーダーは、スプレッドやストラテジー ポジションを表示するには取引アプリケーションの [グローバル設定] – [全般] タブの [Display spread/strategy positions] オプションを有効化する必要があります。オンにしてこの設定を有効化します。
    • Persist LME rolling contract positions in the rolling contract instead of into the underlying instrument at reset: 毎日のリセット時間に、LME ローリング限月を現物ポジションにロールさせるか、新規の限月にロールさせるかを定義します。

      既定でこのオプションはオフになっていて、LME のポジション ローリング限月は毎日のリセット後に現物銘柄に一覧されます。オプションがオンの場合、LME ローリング限月のポジションは新規の LME ローリング限月にロールされます。

      既定でこのパラメータはオフになっています。[Create start-of-day (SOD) records] を有効にして初めてこのパラメータをオンにできます。[Create start-of-day (SOD) records] がオフの場合はオフになります。

    • Override position reset time: 口座のリセット時間を定義します。このオプションをオフにして、取引所のポジションリセット時間を自動的に使用できます。ポジション リセットの時間を1つ選ぶには、上書きオプションをオンにして、時間と時間帯を設定します。

      注: 親レベルの上書き設定がすべての子口座に適用されます。親口座に [Override position reset time] が有効化されている場合、子口座を、親口座のポジションリセット時間とは異なるリセット時間に設定できません。

    • 上書きが有効化されている場合、口座のポジション リセットの特定の リセット時間と時間帯を入力します。

      これで必須のポジション リセット時間を設定します。[Create start-of-day (SOD) records] オプションがオンであるかどうか、またクレジット限度が適用されているかどうかに関わらず、ポジションはリセットされます。

      既定でリセット時間は 0:00:00 です。時間帯は既定で設定されていませんが、変更を保存する前に時間帯は必須です。これで、マッチングが発生する地域による、取引所のロールオーバー時間と調整させる必要のない、24 時間の完璧な取引サイクルが可能になります。ポジション リセット時間は設定可能であり、たとえクレジット リスク設定が口座やユーザーに無効化されていても、そのリセット時間が適用されます。

      セッションがリセットすると、以下の内容が実行されます。

      • 以前の取引セッションからの約定が除去。ヒストリカル約定は取り戻し可能ですが、現在のセッションのポジション約定の一部ではありません。
      • [Create start-of-day (SOD) records] や (または) [Create SOD records for SpreadStrategy Positions] オプションが有効の場合、直前の取引所清算値で価格設定された限月ごとに、約定は SOD 記録で置き換えられます。それ以外は、0 記録または無記録の場合は生成されません。
      • 現在の取引所セッションの時点から発生した約定。
      • 約定待ち注文はそのまま残ります。
      • 「クレジット チェック」が有効で、ルールが損益に適用される場合、直前の取引所セッションからの損益がクレジット チェックに追加され、注文や約定、SOD はクレジット チェックで考慮されます。

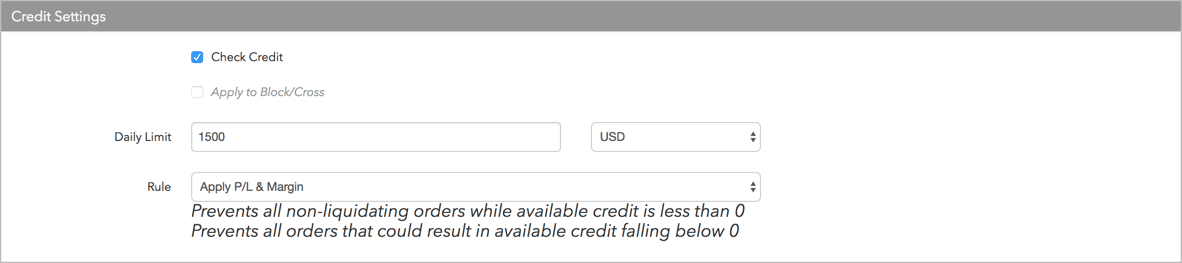
  4. [Credit Settings] (クレジット設定) セクションにて、以下の内容を設定します。

    • Check Credit: このチェックボックスを有効にし、すべての注文にクレジット限度チェックを適用します。
    • Apply to Block/Cross Orders: このチェックボックスをオンにして、すべてのブロック注文やクロス注文にクレジット限度を適用します。チェックがオフの場合、ユーザーのクレジットはこれらの注文に適用されません。
    • Daily Limit: 指定の取引セッション中に口座が保有できる一日のクレジット額を定義します。数字を入力します (0 またはそれ以上)。この欄の横のドロップダウン メニューからクレジット限度の通貨を選択します。
    • Rule: 利用可能なクレジットの算出に、以下のうち1つの方法を選択します。
      • Apply P/L: 損益の数式を使って、利用可能なクレジットを定義します。これを選択すると、日中に支払われた損益 (実現または非実現) が、口座の利用可能クレジットから減算または加算されます。このチェックがオンの場合、クレジット限度は、純粋に1日の損切りとして機能します。利用可能クレジットが 0 以下の場合、すべての非手仕舞い注文が発注できなくなります。
      • Apply Margin Limit: 取引セッションごとに利用可能なクレジットを定義する際に、会社が設定する銘柄マージン限度を考慮します。この設定は、様々な銘柄で最悪時のネット ポジションに基づいて、口座の利用可能なクレジット限度から銘柄マージンを差し引きます。利用可能クレジットが 0 以下となる事態が発生しないようにします。
      • Apply P/L & Margin: マージンと損益の両方が取引セッションごとにクレジット チェックに両方含まれる場合、[利用可能なクレジット = 1日のクレジット+/- 損益 – マージン] となります。クレジットが以下の2つの方法のうち1つで毎日更新される場合、残高としてこのオプションを選択してください。会社により手動で、または MTM (Mark-to-market) で自動的に、損益に今日のクレジットを追加し、清算値で前日のポジションを示します。

        注文の発注時に、マージンは最悪時に基づいて計算され、約定待ちの不均衡スプレッドやアウトライト注文、最悪時のアウトライト ポジションにアウトライト マージンを適用させます。スプレッド ストラテジーのマージンが約定待ちの均衡スプレッドに適用され (Sep 16の1枚のロング ポジションと Dec 16 の1枚ショート ポジションは、一度、現在のスプレッド マージン値が必要です)。新しい注文により、利用可能なクレジットが 0 以下の値に落ちた場合、約定した注文が結果として、任意の銘柄の総額やネット ポジションを引き上げずに、すべての影響を受ける限月でポジションを減少させることにならない限り、注文は拒否されます (この場合トレードアウトの許可を有効にする必要があります)。

  5. [Save Changes] (変更の保存) をクリックします。

アルゴ リスク設定

会社の管理者として、ミリ秒ごとに Autospreader や TT 注文タイプ親注文により送信された注文操作数 (追加と変更) や取消し数を制御できます。1ミリ秒の時間間隔内で口座に設定された最大操作数を超過すると、親注文は中断されます。

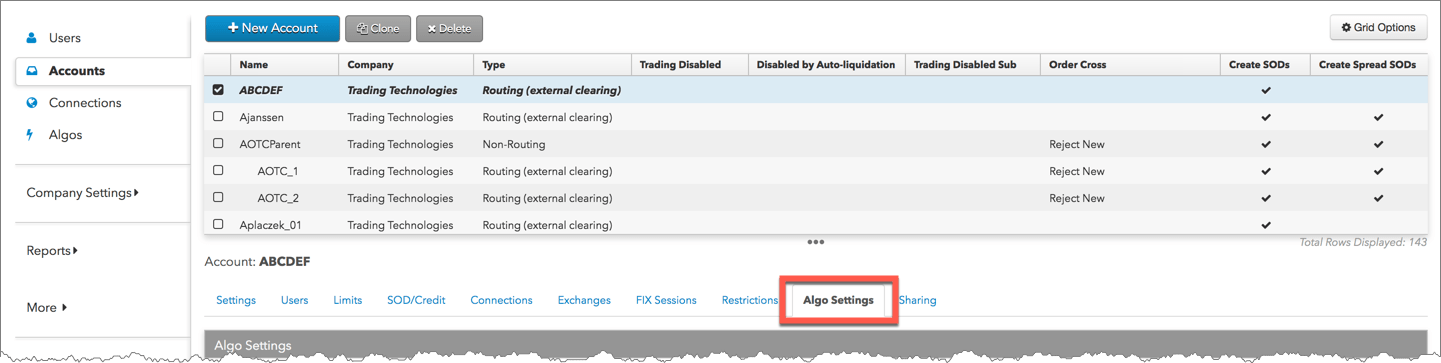
口座ごとにこの親注文動作を制御するには、[Accounts] – [Algo Settings] タブにてリスク設定を有効化します。

注: [Algo Settings] タブを表示して使用するには、[Company Settings] – [Settings] タブの [Enable algo risk checks] チェックボックスをオンにする必要があります。

アルゴ リスク設定を実行するには

  1. 左ナビゲーション画面の [Accounts] をクリックして、データ グリッドにて口座を選択します。
  2. [Algo Settings] (設定) タブをクリックします。
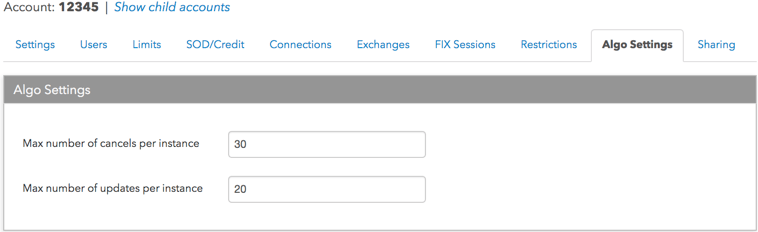
  3. [Algo Settings] セクションにてパラメータを設定します。

    次のリスク設定の両方またはいずれかを設定します。

    • Max number of cancels per instance: 親注文から生じていないミリ秒ごとの最大許容取消数を設定します。
    • Max number of updates per instance: ミリ秒ごとで親注文インスタンスごとに許容された最大注文更新数 (追加、変更) を設定します。

    注: これらのチェックは、注文の存在期間中は親注文インスタンスに適用されます。これらのリスク設定のいずれかを変更すると、変更は後続する親注文インスタンスに適用されます。

  4. [Save Changes] をクリックします。

ユーザーのリスク限度の設定

ユーザー リスク限度を設定するには

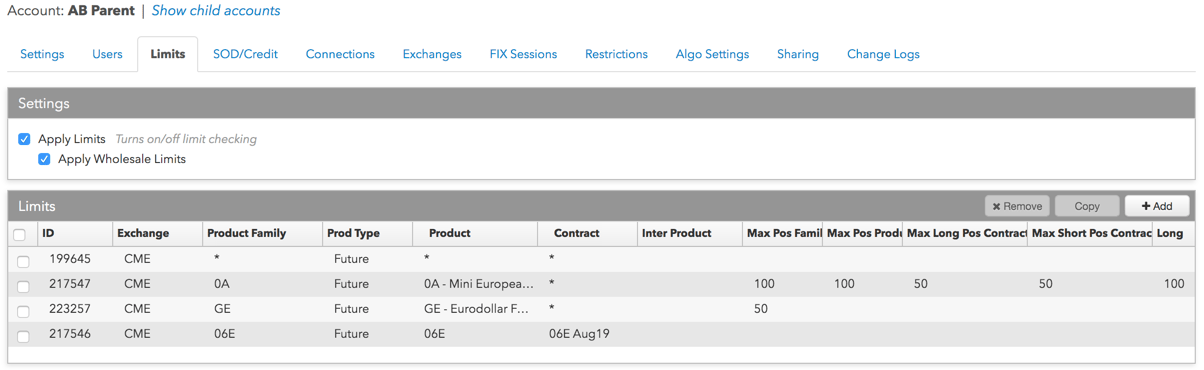
  1. [Settings] 画面にて [Apply Limits] (限度の適用) をクリックすると、口座またはユーザーの限度チェックを有効にできます。

    注: [Apply Limits] (限度の適用) が有効の場合、ユーザーや親口座、子口座が取引を許可されている各銘柄や限月の限度を定義する必要があります。

    オプションで、[Apply Wholesale Limits] チェックボックスをオンにして、ホールセール注文にリスク限度を適用することができます。このチェックボックスがオンの場合、ホールセール注文の特定の欄に設定されている限度が適用されます。

    注: ポジション限度は OTC/ホールセール取引に適用されません。

  2. [Limits] (限度) セクションにて [+Add] をクリックして、新規のリスク限度を作成するか、[Limits] (限度) セクションにて既存の限度を選択します。

    既存の限度を選択する場合、選択ユーザーや口座の限度タブ内で、[Copy] ボタンをクリックして、銘柄限度をコピーできます。

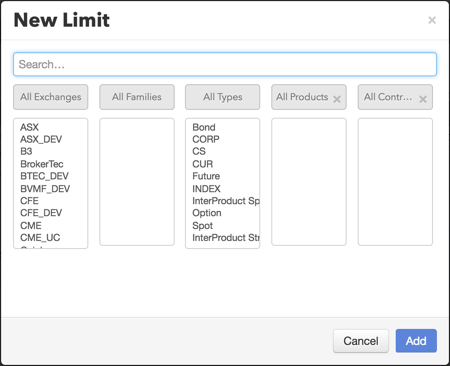
    新規のリスク限度を作成する際、[New Limit] ウィンドウの [Exchange]、[Product Type]、[Product]、[Contract] を選択して [Add Limit] をクリックします。

    注: 銘柄を指定しない場合は、限度は、選択した取引所の、選択銘柄タイプの全銘柄の既定の限度が設定されます。限月を選択しない場合は、選択銘柄のすべての限月に、既定の限度が設定されます。

    銘柄限度設定が表示されます。

  3. 必要に応じて以下のリスク限度を設定します。
    • 全般

    • 注: リスク限度をすべての限月に適用する場合、以下のセクションが表示されます。

      Trade out allowed: 有効の場合、最大注文枚数、最大ロング・ショート ポジション、クレジット限度が超過して、限月のポジションをフラットにできます。この設定が有効の場合、口座レベルのリスク限度は無視され、ユーザーはポジションをオフセットできるようになります。自動手仕舞いはこの設定とは独立して機能します。既定で、このチェックボックスはオンで、トレードアウトが許可されます。

    • アウトライト

      • Trading Allowed: 選択した限月でアウトライトの取引ができるかを指定します。
      • Cancel allowed: これらの銘柄の注文が取消可能かを指定します。この銘柄で取引を制御し、注文の取り消しのみ許可する場合は、このオプションのチェックを有効にします。
      • Max order quantity: 限月で発注できる最大個別注文枚数の限度を指定します。この設定で、銘柄または取引所レベルで存在する最大注文枚数設定が指定変更されます。
      • Price reasonability: ユーザーが限月に対し発注できる市場価格からの距離を定義します。[Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。限度と売注文以上でかつマーケット以下で買注文を発注する際に、この設定を実行したい場合は、[Aggressive only] オプションを選択します。この設定で、銘柄または取引所レベルで存在する価格妥当性設定が指定変更されます。詳細は、取引前の価格制御を参照してください。
  4. Reject orders when there is no market data: マーケットがマッチング状態か非マッチング状態のいずれかにもかかわらず、マーケット データが利用できない場合に注文を拒否するには、このオプションをオンにします。既定で、マーケット データが利用できない場合でも注文は許可されます。
  5. Price reasonability (ticks) during non-matching states (e.g., pre-open): この設定を有効にして、非マッチング取引所ステータス中に、価格の妥当性を適用できます。これを適用すると、価格チェックは成行価格として参考始値を使用します。それ以外は、価格チェックは注文の終値や清算値から最初に利用可能な価格を使用します。これらの価格が存在しない場合は、アルゴリズムはマーケット データがまったくないと想定し、[Reject orders when there is no market data] オプションに基づいて、注文を許可または拒否します。

    [Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。

  6. Near touch price reasonability (ニアタッチ価格妥当性): 注文が、最良買値や最良売値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
  7. Far touch price reasonability (ファータッチ価格妥当性): 注文が、最良売値や最良買値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
  8. スプレッドとストラテジー

  9. 注: 全銘柄または1銘柄のすべての限月にリスク限度を適用する場合は、以下のセクションが表示されます。

  • Trading Allowed: 選択した限月でアウトライトの取引ができるかを指定します。
  • Cancel allowed: これらの銘柄の注文が取消可能かを指定します。この銘柄で取引を制御し、注文の取り消しのみ許可する場合は、このオプションのチェックを有効にします。
  • Max order quantity: 限月で発注できる最大個別注文枚数の限度を指定します。この設定で、銘柄または取引所レベルで存在する最大注文枚数設定が指定変更されます。
  • Price reasonability: ユーザーが限月に対し発注できる市場価格からの距離を定義します。[Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。限度と売注文以上でかつマーケット以下で買注文を発注する際に、この設定を実行したい場合は、[Aggressive only] オプションを選択します。この設定で、銘柄または取引所レベルで存在する価格妥当性設定が指定変更されます。詳細は、取引前の価格制御を参照してください。
  • Reject orders when there is no market data: マーケットがマッチング状態か非マッチング状態のいずれかにもかかわらず、マーケット データが利用できない場合に注文を拒否するには、このオプションをオンにします。既定で、マーケット データが利用できない場合でも注文は許可されます。
  • Price reasonability (ticks) during non-matching states (e.g., pre-open): この設定を有効にして、非マッチング取引所ステータス中に、価格の妥当性を適用できます。これを適用すると、価格チェックは成行価格として参考始値を使用します。それ以外は、価格チェックは注文の終値や清算値から最初に利用可能な価格を使用します。これらの価格が存在しない場合は、アルゴリズムはマーケット データがまったくないと想定し、[Reject orders when there is no market data] オプションに基づいて、注文を許可または拒否します。

    [Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。

  • Near touch price reasonability (ニアタッチ価格妥当性): 注文が、最良買値や最良売値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
  • Far touch price reasonability (ファータッチ価格妥当性): 注文が、最良売値や最良買値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
  • 銘柄間スプレッドとストラテジー

  • 注: 全銘柄または1つの銘柄間スプレッド・ストラテジーにリスク限度を適用する場合は、以下のセクションが表示されます。

    • Trading Allowed: 銘柄のスプレッドやストラテジーが取引可能かどうかを指定します。この銘柄で取引を制御し、この銘柄の特定の限月での取引を許可する場合、このオプションのチェックを解除します。
    • Cancel allowed: これらの銘柄の注文が取消可能かを指定します。この銘柄で取引を制御し、注文の取り消しのみ許可する場合は、このオプションのチェックを有効にします。
    • Max order quantity: 特定の銘柄、銘柄タイプ、限月のスプレッドまたはストラテジーに入力できるように、最大個別注文枚数に限度を指定します。
    • 既定でこの設定は空白になっていて、口座には最大注文限度は課されていません。

    • Price reasonability: ユーザーが限月に対し発注できる市場価格からの距離を定義します。[Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。限度と売注文以上でかつマーケット以下で買注文を発注する際に、この設定を実行したい場合は、[Aggressive only] オプションを選択します。詳細は、取引前の価格制御を参照してください。
    • Reject orders when there is no market data: マーケットがマッチング状態か非マッチング状態のいずれかにもかかわらず、マーケット データが利用できない場合に注文を拒否するには、このオプションをオンにします。既定で、マーケット データが利用できない場合でも注文は許可されます。
    • Price reasonability (ticks) during non-matching states (e.g., pre-open): この設定を有効にして、非マッチング取引所ステータス中に、価格の妥当性を適用できます。これを適用すると、価格チェックは成行価格として参考始値を使用します。それ以外は、価格チェックは注文の終値や清算値から最初に利用可能な価格を使用します。これらの価格が存在しない場合は、アルゴリズムはマーケット データがまったくないと想定し、[Reject orders when there is no market data] オプションに基づいて、注文を許可または拒否します。

      [Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。

    • Near touch price reasonability (ニアタッチ価格妥当性): 注文が、最良買値や最良売値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
    • Far touch price reasonability (ファータッチ価格妥当性): 注文が、最良売値や最良買値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
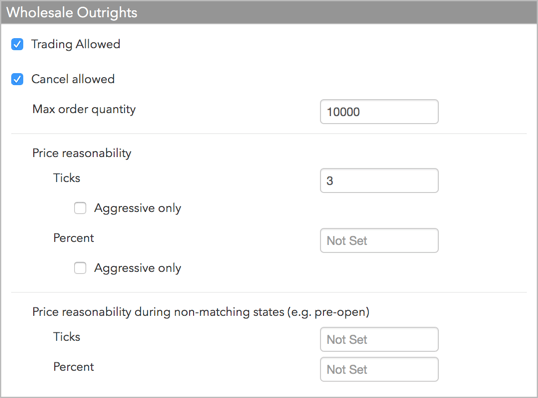
    • 必要に応じて [Wholesale Outrights] に限度を設定します。

      • Trading Allowed: 銘柄のスプレッドやストラテジーが取引可能かどうかを指定します。この銘柄で取引を制御し、この銘柄の特定の限月での取引を許可する場合、このオプションのチェックを解除します。
      • Cancel allowed: これらの銘柄の注文が取消可能かを指定します。この銘柄で取引を制御し、注文の取り消しのみ許可する場合は、このオプションのチェックを有効にします。
      • Max order quantity: 特定の銘柄、銘柄タイプ、限月のスプレッドまたはストラテジーに入力できるように、最大個別注文枚数に限度を指定します。
      • Price reasonability: スプレッドやストラテジーに対し、注文を発注できる市場価格からの距離を定義します。[Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。限度と売注文以上でかつマーケット以下で買注文を発注する際に、この設定を実行したい場合は、[Aggressive only] オプションを選択します。
      • Price reasonability (ticks) during non-matching states (e.g., pre-open): 非マッチング取引所ステータスの間に価格妥当性を提供するにはこの設定をオンにします。これを適用すると、価格チェックは成行価格として参考始値を使用します。それ以外は、価格チェックは注文の終値や清算値から最初に利用可能な価格を使用します。これらの価格が存在しない場合は、アルゴリズムはマーケット データがまったくないと想定し、[Reject orders when there is no market data] オプションに基づいて、注文を許可または拒否します。

        [Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。

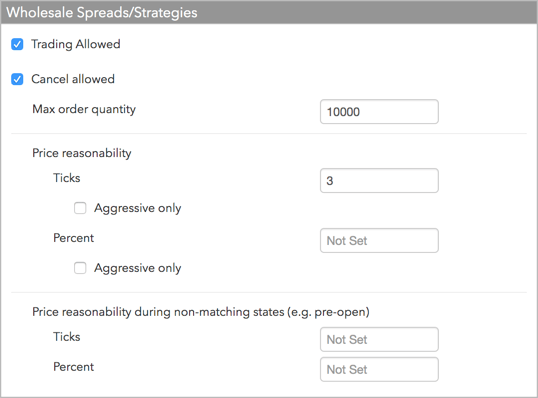
    • 必要に応じて [Wholesale Spreads/Strategies] に限度を設定します。

      • Trading Allowed: 銘柄のスプレッドやストラテジーが取引可能かどうかを指定します。この銘柄で取引を制御し、この銘柄の特定の限月での取引を許可する場合、このオプションのチェックを解除します。
      • Cancel allowed: これらの銘柄の注文が取消可能かを指定します。この銘柄で取引を制御し、注文の取り消しのみ許可する場合は、このオプションのチェックを有効にします。
      • Max order quantity: 特定の銘柄、銘柄タイプ、限月のスプレッドまたはストラテジーに入力できるように、最大個別注文枚数に限度を指定します。
      • Price reasonability: スプレッドやストラテジーに対し、注文を発注できる市場価格からの距離を定義します。[Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。限度と売注文以上でかつマーケット以下で買注文を発注する際に、この設定を実行したい場合は、[Aggressive only] オプションを選択します。
      • Price reasonability (ticks) during non-matching states (e.g., pre-open): 非マッチング取引所ステータスの間に価格妥当性を提供するにはこの設定をオンにします。これを適用すると、価格チェックは成行価格として参考始値を使用します。それ以外は、価格チェックは注文の終値や清算値から最初に利用可能な価格を使用します。これらの価格が存在しない場合は、アルゴリズムはマーケット データがまったくないと想定し、[Reject orders when there is no market data] オプションに基づいて、注文を許可または拒否します。

        [Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。

    注: ポジション限度は内部銘柄ストラテジーには設定できません。アウトライト銘柄には設定できます。

  • [Save Changes] (変更の保存) をクリックします。
  • ユーザーの限度を除去するには、[Limits] セクションの限度を選択して [Remove] をクリックします。
  • リスク グループの作成と管理

    Setup にて、左ナビゲーション画面の [More] – [Risk Groups] タブを使ってリスク グループを作成できます。リスク グループを作成した後、データ グリッドで選択して追加のタブを使用し、以下の内容を実行できます。

    リスク グループの作成

    リスク グループを作成するには

    1. 左ナビゲーション画面の [More] – [Risk Groups] をクリックします。
    2. [Risk Groups] 画面の上部の [+ New Risk Group] をクリックします。
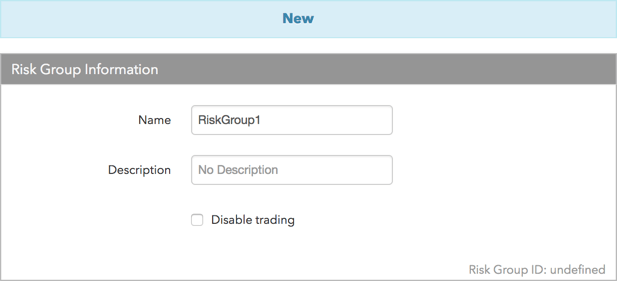
    3. ユーザー定義名、オプションの説明を入力して、[Disable Trading] をオフにします。リスク グループ名が必須です。

    4. [Create] をクリックします。

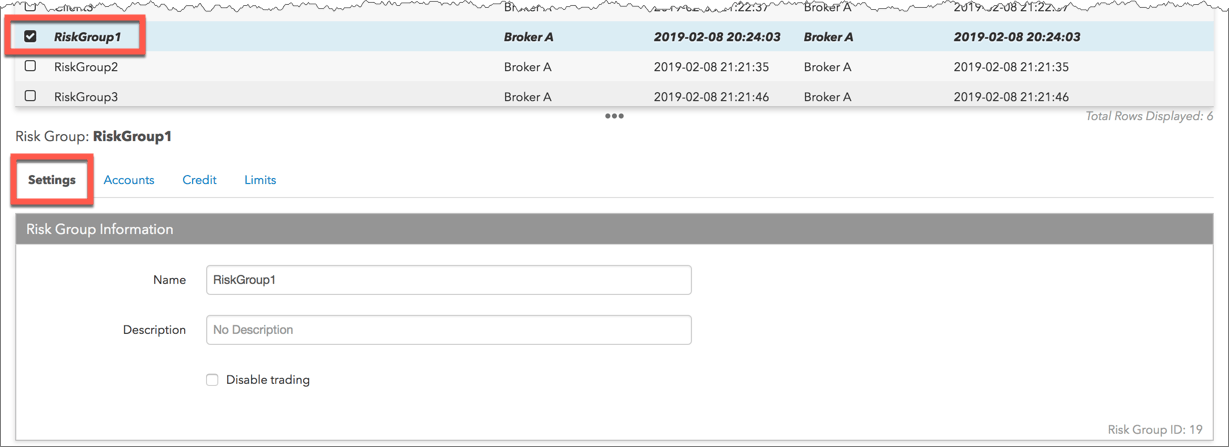
      リスク グループはデータ グリッドに表示され、[Settings] タブが表示されます。

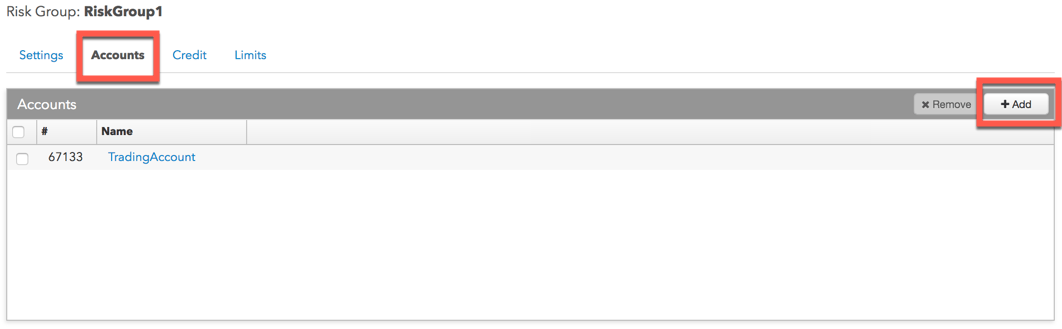
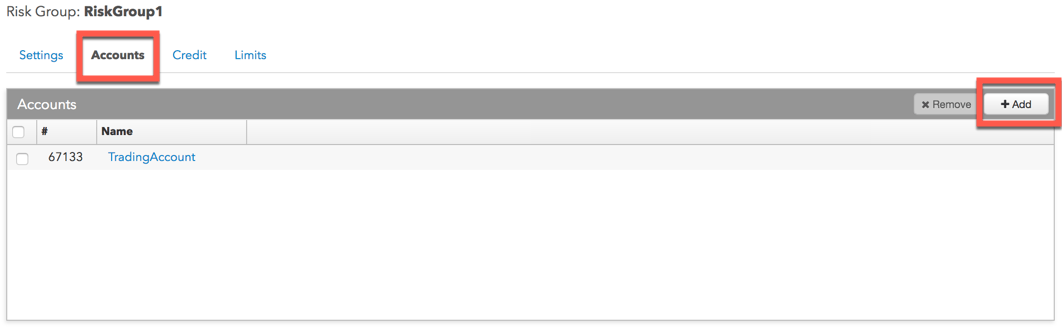
    5. [Accounts] タブをクリックして [+Add] をクリックします。

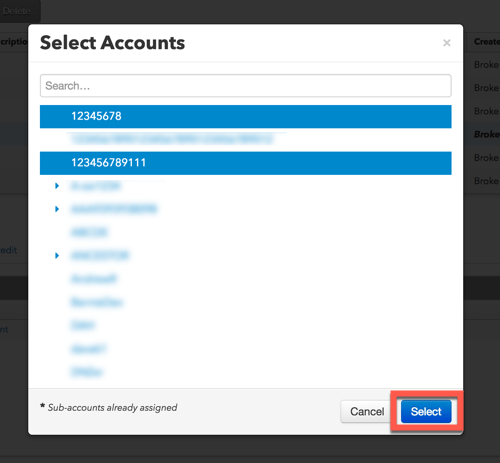
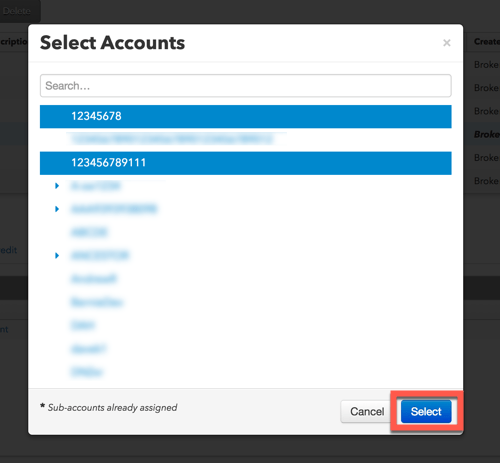
    6. [Select Account] 画面にて1つ以上の口座を選択して [Select] をクリックします。

    7. [Save Changes] (変更の保存) をクリックします。
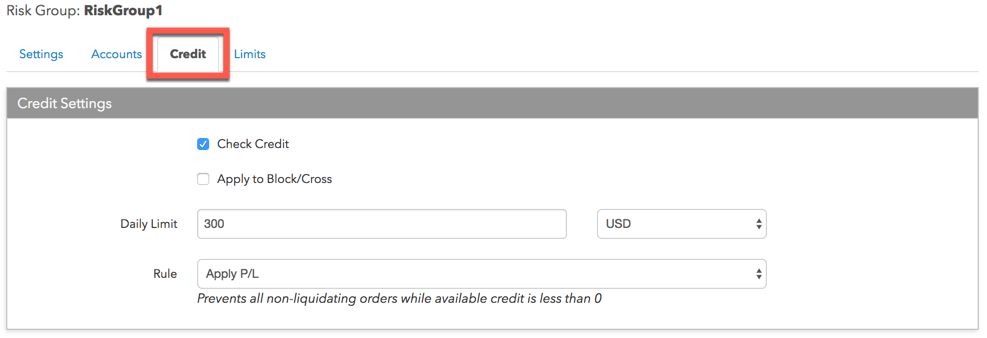
    8. [Credit] タブをクリックして、リスク グループのクレジット限度を設定します。

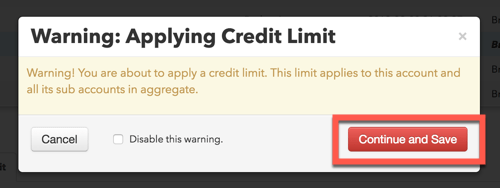
    9. [Save Changes] (変更の保存) をクリックします。

      ダイアログボックスにて [Continue and Save] をクリックして変更を確認します。

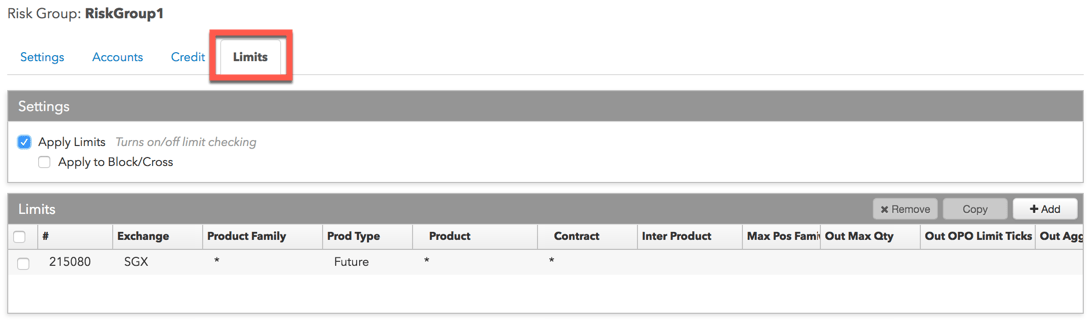
    10. [Limits] タブをクリックして、リスク グループのポジション限度を設定します。

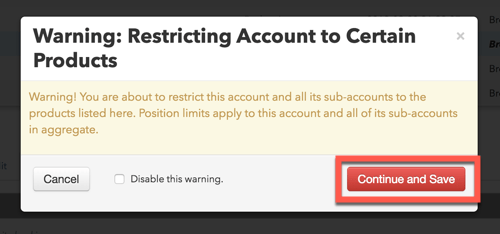
    11. [Save Changes] (変更の保存) をクリックします。

      ダイアログボックスにて [Continue and Save] をクリックして変更を確認します。

    リスク グループ設定の変更

    1. 左ナビゲーション画面で [More] – [Risk Group] をクリックして、リスク グループを選択します。
    2. [Settings] タブにて、以下の内容を実行できます。
      • リスク グループの名前変更
      • 説明の追加
      • [Disable Trading] チェックボックスを有効または無効にします。チェックがオンの場合、リスク グループの口座は注文を発注できません。
    3. [Save Changes] (変更の保存) をクリックします。

    リスク グループ口座の追加と削除

    親口座がリスク グループから削除されると、子口座もすべて削除されます。

    1. 左ナビゲーション画面の [More] – [Risk Groups] をクリックします。
    2. データ グリッドにてリスク グループを選択して [Account] タブをクリックします。
    3. 追加口座を割り当てるには、[+ Add] をクリックします。

    4. [Select Account] 画面にて1つ以上の口座を選択して [Select] をクリックします。

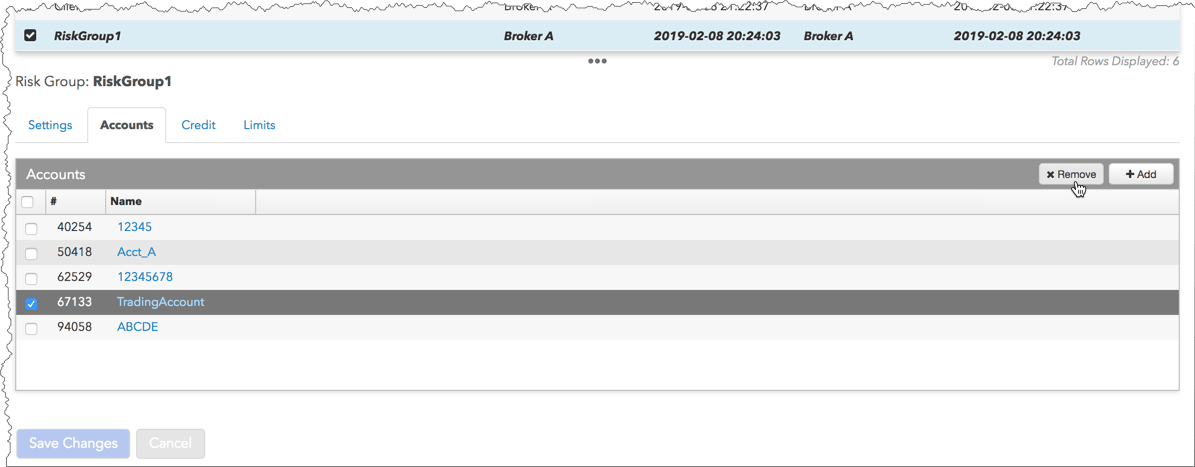
    5. 口座を除去するには、1つ以上の口座を選択して [x Remove] をクリックします。

    6. [Save Changes] (変更の保存) をクリックします。

    リスク グループのクレジット限度の追加と変更

    1. 左ナビゲーション画面の [More] – [Risk Groups] をクリックします。
    2. データ グリッドにてリスク グループを選択して [Credit] タブをクリックします。
    3. リスク グループのクレジット限度の追加と変更
    4. [Save Changes] (変更の保存) をクリックします。

    リスク グループのポジション限度の追加と変更

    1. 左ナビゲーション画面の [More] – [Risk Groups] をクリックします。
    2. データ グリッドにてリスク グループを選択して [Limits] タブをクリックします。
    3. リスク グループのポジション限度を追加して変更します。
    4. [Save Changes] (変更の保存) をクリックします。

    リスク限度の一括編集

    管理者として、[Limits] タブを使って、会社の複数の口座やユーザーに 新規限度の追加や一括編集ができます。このタブは、同時に多数の口座や複数のユーザーに同じリスク限度を適用するのに使用できます。

    リスク限度を一括編集するには

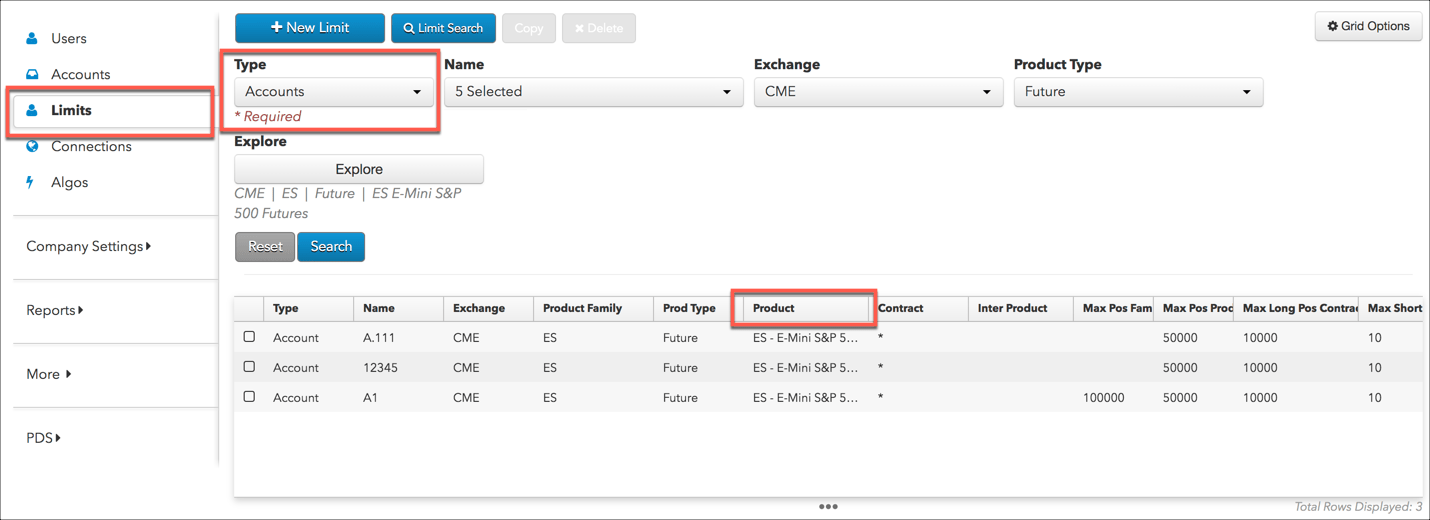
    1. 左ナビゲーション画面の [Limits] をクリックして以下の欄を使って限度を検索します。
      • Type: リスク限度のタイプにユーザー、口座、リスク グループの中から選択します。この欄は必須です。
      • Name: このタイプから1つまたはそれ以上を選択します (それぞれ異なった5つの口座)。この欄はオプションです。
      • Exchange: 1つ以上の取引所を選択します。この欄はオプションです。
      • Product Type: 1つ以上の銘柄タイプを選択します。この欄はオプションです。
      • Explore: 特定の銘柄ファミリーや銘柄、限月を選択します。この欄はオプションです。

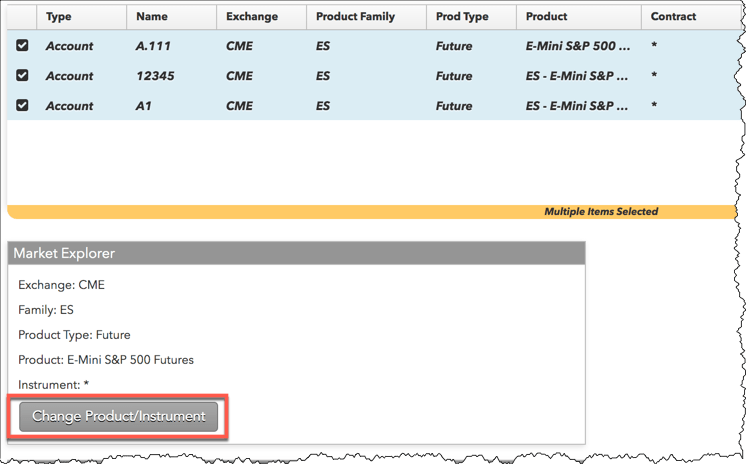
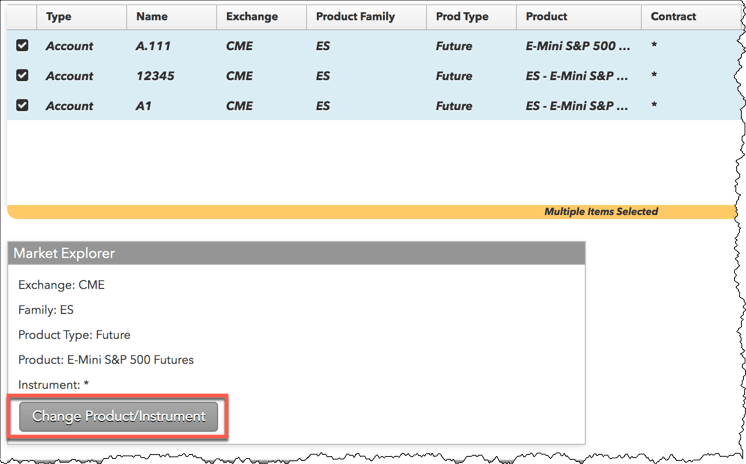
    2. データ グリッドで1つ以上の限度を選択して、[Market Explorer]セクションにて [Change Product/Instrument] をクリックします。

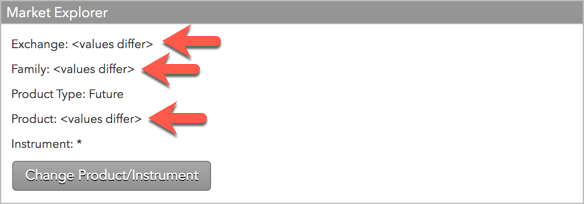
      注: 適用可能である場合、[Market Explorer] は、選択した限度に対してどの欄が異なった値をもっているかをフラグします。変更が許可されると、[Change Product/Instrument] ボタンが有効化されます。

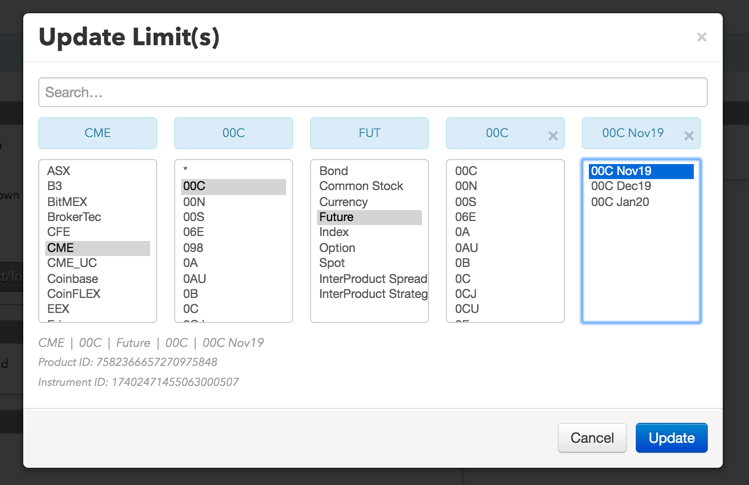
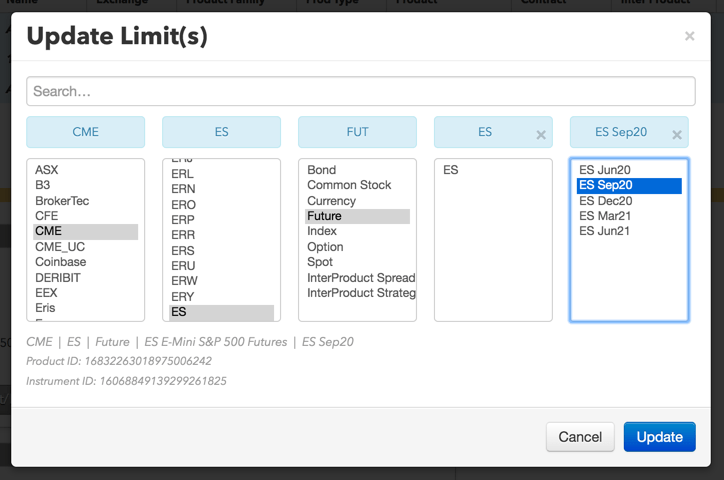
    3. 必要に応じて取引所、銘柄ファミリー、銘柄タイプ、銘柄、限月を変更し、[Update] をクリックします。

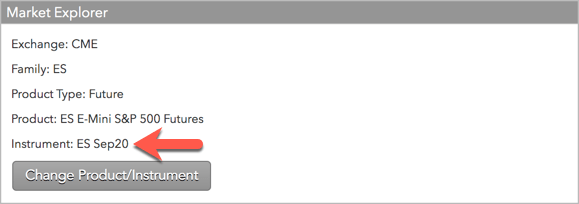
      [Market Explorer] セクションに変更した銘柄が表示されます。

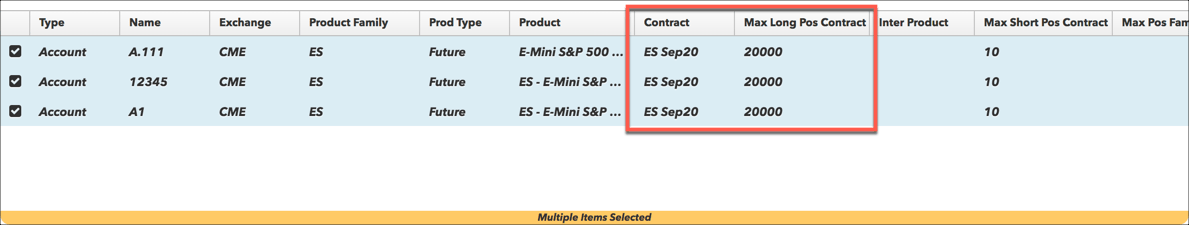
    4. [Change Product/Instrument] をクリックして、必要に応じて表示されたリスク限度を更新します (最大ロング ポジション 等)。

    5. [Save Changes] (変更の保存) をクリックします。

      変更済みの限度は、データ グリッドで選択した複数のユーザーや口座、リスク グループに適用されます。

    口座での取引の復元

    TT は、以下の内容が発生すると、自動的に口座での取引を無効化します。

    取引の復元の一部として、[Accounts] – [Settings] タブにて口座に対し TT により自動的に設定されたパラメータのチェックボックスをオフにする必要があります。

    自動手仕舞いが理由の取引の復元

    自動手仕舞いが理由で取引を復元するには

    1. 左ナビゲーション画面の [Accounts] をクリックして、口座グリッドにて手仕舞いされた口座を選択します。
    2. [SOD/Credit] タブをクリックして、[Daily Limit] を増加させ、クレジット損失のパーセント数に違反しないようにします。
    3. [Save Changes] (変更の保存) をクリックします。
    4. [Account] – [Settings] タブをクリックして[Disable trading (auto-liquidate)] (取引の無効化、自動手仕舞い) 設定をオフにします。

    5. [Save Changes] (変更の保存) をクリックします。

    最大注文限度が理由の取引の復元

    口座に設定された最大注文数を満たしている場合や超過している場合、TT はその口座の取引を無効化します。無効化されると、(取引するには)、[Accounts] – [Settings] タブにて手動で [Disable trading (max order limit)] チェックボックスを有効化する必要があります。

    最大注文限度の到達が理由で取引を復元するには

    1. 左ナビゲーション画面の [Accounts] をクリックして、口座グリッドにて無効化された口座を選択します。
    2. [Limits] タブをクリックしてリスク限度を選択し、1日の注文数を最大限にすると、1日の最大注文限度を超えることがなります。
    3. [Save Changes] (変更の保存) をクリックします。
    4. [Account] – [Settings] タブをクリックして[Disable trading (max order limit reached)] (取引の無効化、最大注文限度に到達) 設定をオフにします。

    5. [Save Changes] (変更の保存) をクリックします。

    マーケット インパクト チェックが理由の取引の復元

    価格移動と取引枚数限度のパーセント数が口座で超過すると、取消以外の今後の注文操作は拒否され、[Disable trading (market impact check reached)] (取引の無効化、マーケット インパクト チェックに到達) チェックボックスが自動的にオンになります。

    管理者として、口座で注文操作が阻止される時間を設定できます。定義した「クールオフ」期間の終わりに、口座で取引が自動的に再開され、[Disable trading (market impact check reached)] チェックボックスがオフになります。

    注: 管理者として、クールオフ期間中はこのチェックボックスを手動でオフにはできません。クールオフ期間の終わりにチェックボックスは自動的にオフになります。クールオフ期間中は口座を使った取引は一切できません。

    口座のポジション限度の設定

    口座のポジション限度を設定するには

    1. 左ナビゲーション パネルにて、[Accounts] をクリックして、データ グリッドで口座を選択します。
    2. [Limits] タブをクリックします。
    3. [Settings] 画面にて [Apply Limits] (限度の適用) をクリックすると、口座またはユーザーの限度チェックを有効にできます。

      注: [Apply Limits] (限度の適用) が有効の場合、ユーザーや親口座、子口座が取引を許可されている各銘柄や限月の限度を定義する必要があります。

      オプションで、[Apply Wholesale Limits] チェックボックスをオンにして、ホールセール注文にリスク限度を適用することができます。このチェックボックスがオンの場合、ホールセール注文の特定の欄に設定されている限度が適用されます。

      注: ポジション限度は OTC/ホールセール取引に適用されません。

    4. [Limits] (限度) セクションにて [+Add] をクリックして、新規のリスク限度を作成するか、[Limits] (限度) セクションにて既存の限度を選択します。

      既存の限度を選択する場合、選択ユーザーや口座の限度タブ内で、[Copy] ボタンをクリックして、銘柄限度をコピーできます。

      [+Add] をクリックして新規のリスク限度を作成するには、[New Limit] 画面の [Exchange]、[Product Family]、[Product Type]、[Contract] を選択して、[Add] をクリックします。既定で、リスク限度はすべての取引所や銘柄ファミリー、銘柄タイプ、銘柄、限月に適用されます。

      新規の限度を追加またはコピーした後、データ グリッドで選択され、適用可能なリスク限度設定が表示されます。

    5. 必要に応じて以下のリスク限度を設定します。
      • 全般

      • 以下のセクションは1つの限月やスプレッド、ストラテジーに表示されます。

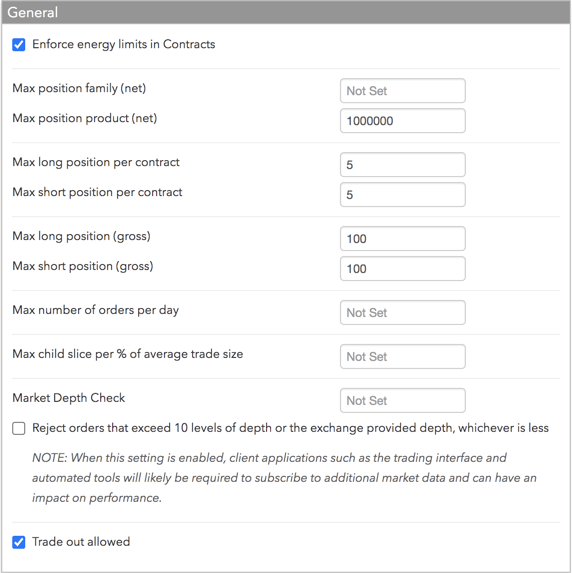
        Enforce energy limits in Contracts (限月でのエネルギー限度の実施): エネルギー銘柄のフローの代わりに、限月に基づいてリスク限度を計算します。このチェックがオフの場合は、リスクはフローにて計算されます。フローでの取引のリスク計算を参照してください。

        以下のセクションは [account] のみに表示され、銘柄のすべての限月にリスク限度を適用します。

        • Enforce energy limits in Contracts (限月でのエネルギー限度の実施): エネルギー銘柄のフローの代わりに、限月に基づいてリスク限度を計算します。このチェックがオフの場合は、リスクはフローにて計算されます。フローでの取引のリスク計算を参照してください。
        • Max position family (net): 銘柄ファミリーごとの全般的な最大ロング ポジションまたはショートポジションに口座を設定します。銘柄ファミリーには、共有の現物先物シンボルをもつすべてのオプションが含まれます。これにより、現物先物のすべての月ごと、週ごと、日付ごとのオプション銘柄に1つのリスク限度を設定できます。例については、ポジション限度の例を参照してください。
        • Max position product (net): 銘柄ごとの全般的な最大ロング ポジションまたはショートポジションに対し、口座を制限します。[Max position family (net)] 限度が設定されている場合、同じ銘柄ファミリーの銘柄ごとの銘柄限度は、ファミリー限度より少なく設定する必要があります。例については、ポジション限度の例を参照してください。
        • Maximum long position per contract: 銘柄の限月ごとに全般的な最大ロング ポジションに対し、口座を制限します。
        • Maximum short position per contract: 銘柄の限月ごとに全般的な最大ショート ポジションに対し、口座を制限します。
        • Maximum long position (gross): 銘柄ごとのロング限月の最悪時の合計を制限します。全限月の約定待ち買注文とロング ポジションの合計は、この限度を超過することができません。例えば、最大ロング ポジション限度が 4 で、1限月に 2 のロング ポジションがあり、別の限月に 2 の約定待ち買注文がある場合、買注文をそれ以上発注することはできません。
        • Maximum short position (gross): 銘柄ごとのショート限月の最悪時の合計を制限します。全限月の約定待ち売注文とショート ポジションの合計は、この限度を超過することができません。例えば、最ショート ポジション限度が 4 で、1限月に 2 のショート ポジションがあり、別の限月に 2 の約定待ち売注文がある場合、売注文をそれ以上発注することはできません。
        • Max number of orders per day: 1取引日に許可されている最大注文数を設定します。

          警告: この限度に達したり超過すると、TT は口座の取引を無効化します。無効化されると、(取引するには)、[Accounts] – [Settings] タブにて手動で [Disable trading (max order limit)] チェックボックスを有効化する必要があります。

          既定でこの設定は空白になっていて、口座には最大注文限度は課されていません。
        • Max child slice per % × average trade size: 子注文枚数が、銘柄ごとのヒストリカル平均取引枚数の設定済みパーセント数を超過していないことを確認してください。TT は、過去21日間の平均取引枚数を、「出来高÷注文数」で計算します。TT は、「最大参加率」 (平均取引枚数の最大注文枚数パーセント数) を実施します。このパラメータにより設定されたパーセント数に基づいて子注文が参加率を超過すると、親注文は中断されます。1~-100 までの数値を入力します。

          例: 指定の限月の場合:

          • 過去 21 日間の平均取引枚数は 「200」です。
          • 「Max child slice per % × average trade size」 は「30」パーセントに設定されます。
          • 「最大参加率」は、アルゴが開始されると計算されます。03×200 = 60
          • 計算率に基づき、発注注文枚数は「60」を超過しない可能性があります。
        • Market Depth Check: 注文の約定に許可されている板情報の価格帯数を設定します。0~-10 までの数値を入力します。

          10個以上の価格帯が TT に表示されている場合や、または TT に提供している価格帯数よりも取引所が多くの価格帯をもっている場合は、設定した限度よりも多くの価格帯を消費することを許可または拒否するかどうかを定義できます。[Reject orders…] オプションを有効にして、設定した価格帯よりも追加の価格帯で注文が約定することを拒否できます。

          注: この設定が有効の場合、取引インターフェースや自動ツールなどのクライアント アプリケーションで、追加のマーケット データに加入登録する必要がある場合があり、パフォーマンスに影響がでる可能性があります。

        • Trade out allowed: 有効の場合、最大注文枚数、最大ロング・ショート ポジション、クレジット限度が超過して、限月のポジションをフラットにできます。口座に設定できます。
    6. 必要に応じて [Outrights] に限度を設定します。

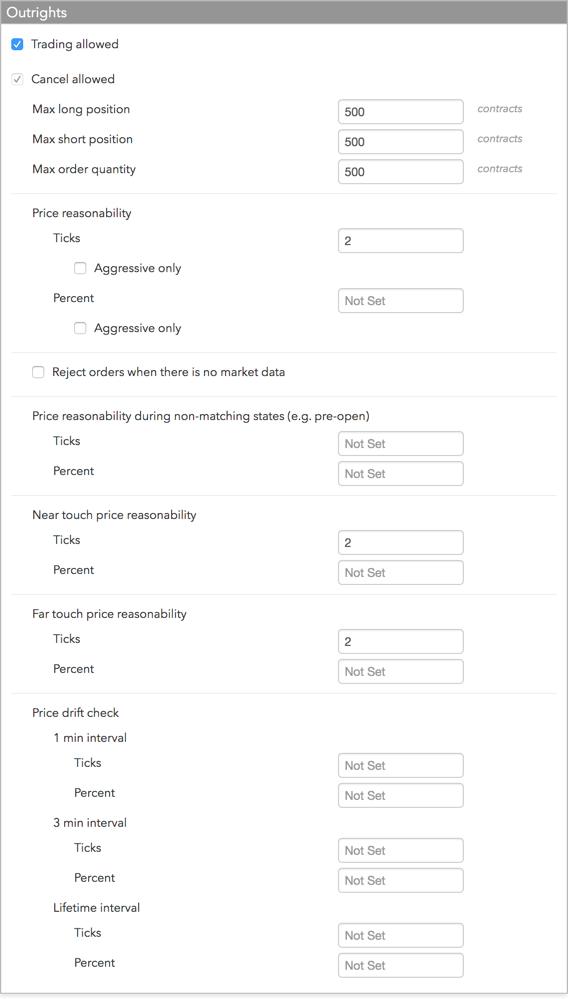
      注: リスク限度を1つの限月 に適用する場合に以下のセクションが表示されます。以下の手順を参照して、すべての限月にリスク限度を適用する設定を表示してください。

      • Trading Allowed (取引の許可): 選択した限月でアウトライトの取引ができるかを指定します。
      • Cancel allowed: これらの銘柄の注文が取消可能かを指定します。この銘柄で取引を制御し、注文の取り消しのみ許可する場合は、このオプションのチェックを有効にします。
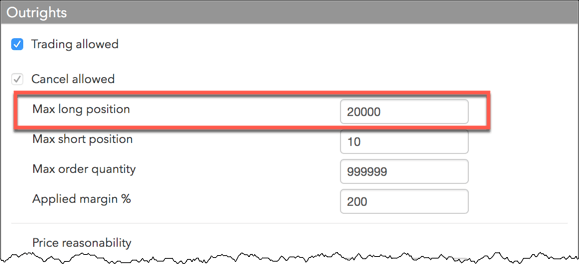
      • Max long position: 選択した限月ごとの最大ロング ポジションに対し、口座またはユーザーを制限します。例えば、GE March 限月でこの限度が 5 枚に設定された場合、5 枚以上のロング ポジションが発生する可能性があるので、1 枚以上の買注文は拒否されます。この欄はユーザーレベルのリスクに適用されません。
      • Max short position: 選択した限月ごとの最大ショート ポジションに対し、口座またはユーザーを制限します。例えば、GE March 限月でこの限度が 5 枚に設定された場合、5 枚以上のショート ポジションが発生する可能性があるので、1 枚以上の売注文は拒否されます。この欄はユーザーレベルのリスクに適用されません。
      • Maximum order quantity: 限月で発注できる最大個別注文枚数の限度を指定します。この設定で、銘柄または取引所レベルで存在する最大注文枚数設定が指定変更されます。
      • Price reasonability: ユーザーが限月に対し発注できる市場価格からの距離を定義します。[Ticks] 欄を使って市場値からの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。限度と売注文以上でかつ市場値より下で買注文を発注する際に、この設定を実行する場合は、[Aggressive only] オプションを選択します。この設定で、銘柄または取引所レベルで存在する価格妥当性設定が指定変更されます。

        注: [Price Reasonability] (価格妥当性) 設定は、取引所でマッチング状態にのみ適用されます (Open Trading 等)。成行注文は含まれません。非マッチング状態中に価格制御を適用するには、別の [Price Reasonability during non-mtaching states (e.g. Pre-open)]] (非マッチング状態中の価格妥当性) 設定を別に行う必要があります。

      • Reject orders when there is no market data (マーケット データがない場合は注文を拒否): 市場がマッチング状態か非マッチング状態のいずれかにもかかわらず、マーケット データが利用できない場合に注文を拒否するには、このオプションをオンにします。既定で、マーケット データが利用できない場合でも注文は許可されます。
      • Price reasonability (ticks) during non-matching states (e.g., pre-open) (非マッチング状態の間の価格の妥当性 (ティック)(プレオープン等): 非マッチング取引所ステータスの間に価格妥当性を提供するにはこの設定をオンにします。これを適用すると、価格チェックは成行価格として参考始値を使用します。それ以外は、価格チェックは注文の終値や清算値から最初に利用可能な価格を使用します。これらの価格が存在しない場合は、アルゴリズムはマーケット データがまったくないと想定し、[Reject orders when there is no market data] オプションに基づいて、注文を許可または拒否します。

        [Ticks] 欄を使って市場値からの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。

      • Near touch price reasonability (ニアタッチ価格妥当性): 注文が、最良買値や最良売値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
      • Far touch price reasonability (ファータッチ価格妥当性): 注文が、最良売値や最良買値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
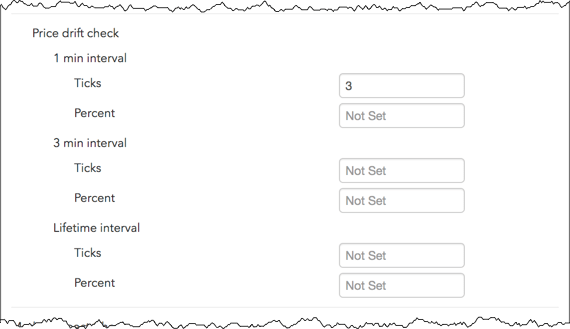
      • Price drift check: 必要に応じて各間隔に以下のうち1つまたは両方の価格漂流パラメータを設定します。
        • Ticks: 指定の時間間隔にわたる価格ティックの設定数により、注文の発注を制限します。この設定は、間隔をおいて先に発注された TT アイスバーグ注文や TT 時間切り子注文の価格に適用されます。値を入力してこの価格漂流チェックを有効化するか、値を除去してチェックを無効化します (設定ではありません)。
        • Percent: 指定した時間の価格にわたり、価格の移動をパーセント数によって注文発注を制限します。この設定は、間隔をおいて先に発注された TT アイスバーグ注文や TT 時間切り子注文の価格に適用されます。値を入力してこの価格漂流チェックを有効化するか、値を除去してチェックを無効化します (設定ではありません)。

        口座につき以下の間隔のすべて、またはこの1つか2つに、ティック数またはパーセント数を設定できます。

        • 1 min interval: 価格の制限は、1分間隔のロール内で発注された最初の注文の価格に基づいて、新規の注文に適用されます。
        • 3 min interval: 価格の制限は、3分間隔のロール内で発注された最初の注文の価格に基づいて、新規の注文に適用されます。
        • Lifetime: 最初に発注された子注文の価格に基づいて、価格の制限が新規の注文に適用されます。
    7. 必要に応じて [Outrights] (全限月) に限度を設定します。

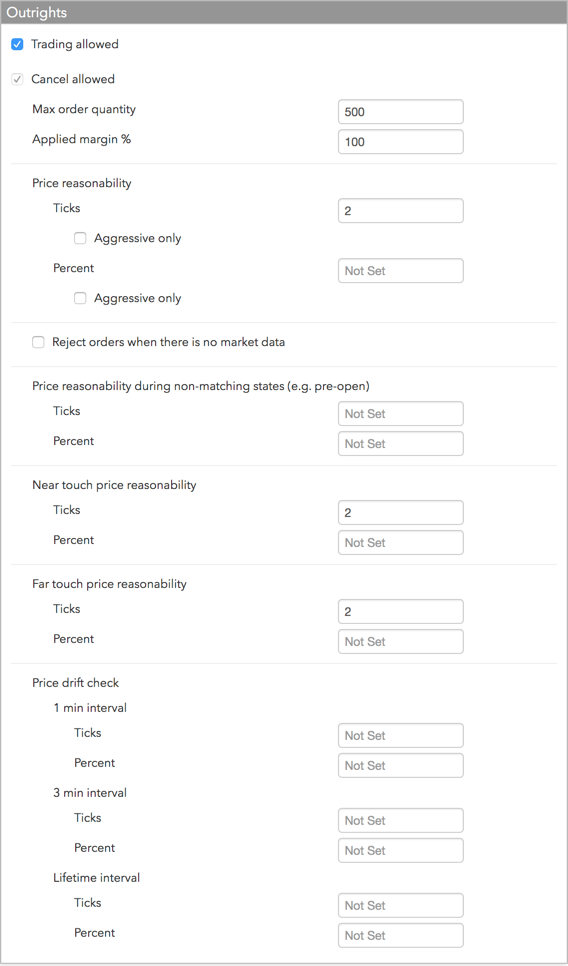
      注: 銘柄のすべての限月にリスク限度を適用する場合は、以下のセクションが表示されます。前の手順を参照して、1つの限月にリスク限度を適用する設定を表示してください。

      • Trading Allowed (取引の許可): 選択銘柄でアウトライトを取引できるかどうかを指定します (例: 先物、オプション、株式、債権、エネルギーなど)。この銘柄で取引を制御し、この銘柄の特定の限月での取引を許可する場合、このオプションのチェックを解除します。
      • Cancel allowed: これらの銘柄の注文が取消可能かを指定します。この銘柄で取引を制御し、注文の取り消しのみ許可する場合は、このオプションのチェックを有効にします。
      • Maximum order quantity (最大注文枚数): 特定の銘柄、銘柄タイプ、限月のスプレッドまたはストラテジーのアウトライトに入力できる、最大個別注文枚数に限度を指定します。
      • Applied margin % (適用証拠金%): トレーダーが各銘柄の取引を行うのに必要な追加証拠金を、取引所が設定した証拠金に対し、プラス、マイナスのパーセントで指定します。つまりリスク限度の算出の際に、適用証拠金により、証拠金の要件が増減されます。これを 0 に設定すると、この銘柄や限月の証拠金要件が除去されます。
      • Price reasonability (価格の妥当性): ユーザーがアウトライトに対し発注できる市場価格からの距離を定義します。[Ticks] 欄を使って市場値からの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。限度と売注文以上でかつ市場値より下で買注文を発注する際に、この設定を実行する場合は、[Aggressive only] オプションを選択します。

        注: [Price Reasonability] (価格妥当性) 設定は、取引所でマッチング状態にのみ適用されます (Open Trading 等)。成行注文は含まれません。非マッチング状態中に価格制御を適用するには、別の [Price Reasonability during non-mtaching states (e.g. Pre-open)]] (非マッチング状態中の価格妥当性) 設定を別に行う必要があります。

      • Reject orders when there is no market data (マーケット データがない場合は注文を拒否): 市場がマッチング状態か非マッチング状態のいずれかにもかかわらず、マーケット データが利用できない場合に注文を拒否するには、このオプションをオンにします。既定で、マーケット データが利用できない場合でも注文は許可されます。
      • Price reasonability (ticks) during non-matching states (e.g., pre-open) (非マッチング状態の間の価格の妥当性 (ティック)(プレオープン等): 非マッチング取引所ステータスの間に価格妥当性を提供するにはこの設定をオンにします。これを適用すると、価格チェックは成行価格として参考始値を使用します。それ以外は、価格チェックは注文の終値や清算値から最初に利用可能な価格を使用します。これらの価格が存在しない場合は、アルゴリズムはマーケット データがまったくないと想定し、[Reject orders when there is no market data] オプションに基づいて、注文を許可または拒否します。

        [Ticks] 欄を使って市場値からの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。

      • Near touch price reasonability (ニアタッチ価格妥当性): 注文が、最良買値や最良売値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
      • Far touch price reasonability (ファータッチ価格妥当性): 注文が、最良売値や最良買値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
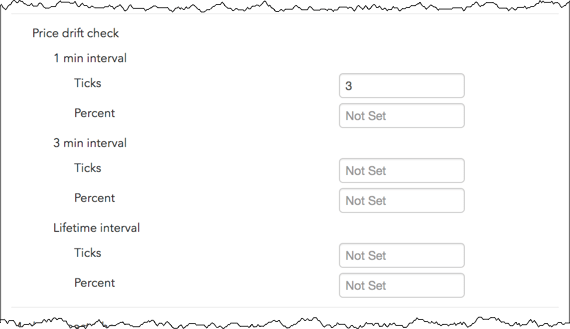
      • Price drift check: 必要に応じて各間隔に以下のうち1つまたは両方の価格漂流パラメータを設定します。
        • Ticks: 指定の時間間隔にわたる価格ティックの設定数により、注文の発注を制限します。この設定は、間隔をおいて先に発注された TT アイスバーグ注文や TT 時間切り子注文の価格に適用されます。値を入力してこの価格漂流チェックを有効化するか、値を除去してチェックを無効化します (設定ではありません)。
        • Percent: 指定した時間の価格にわたり、価格の移動をパーセント数によって注文発注を制限します。この設定は、間隔をおいて先に発注された TT アイスバーグ注文や TT 時間切り子注文の価格に適用されます。値を入力してこの価格漂流チェックを有効化するか、値を除去してチェックを無効化します (設定ではありません)。

        口座につき以下の間隔のすべて、またはこの1つか2つに、ティック数またはパーセント数を設定できます。

        • 1 min interval: 価格の制限は、1分間隔のロール内で発注された最初の注文の価格に基づいて、新規の注文に適用されます。
        • 3 min interval: 価格の制限は、3分間隔のロール内で発注された最初の注文の価格に基づいて、新規の注文に適用されます。
        • Lifetime: 最初に発注された子注文の価格に基づいて、価格の制限が新規の注文に適用されます。
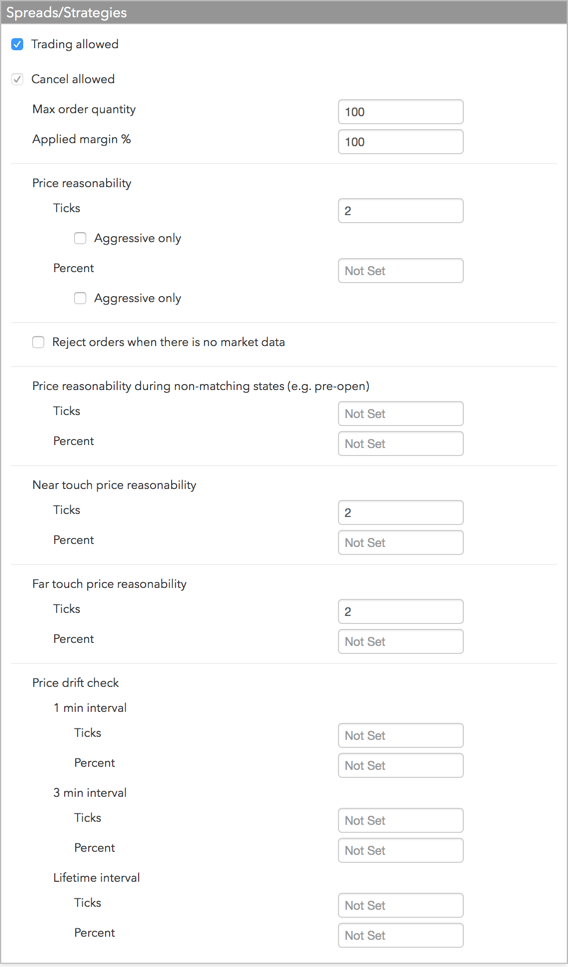
    8. 必要に応じて [Spreads/Strategies] に限度を設定します。

      • Trading Allowed (取引の許可): 銘柄のスプレッドやストラテジーが取引可能かどうかを指定します。この銘柄で取引を制御し、この銘柄の特定の限月での取引を許可する場合、このオプションのチェックを解除します。
      • Cancel allowed: これらの銘柄の注文が取消可能かを指定します。この銘柄で取引を制御し、注文の取り消しのみ許可する場合は、このオプションのチェックを有効にします。
      • Maximum order quantity (最大注文枚数): 特定の銘柄、銘柄タイプ、限月のスプレッドまたはストラテジーに入力できるように、最大個別注文枚数に限度を指定します。
      • Applied margin % (適用証拠金%): トレーダーがスプレッドやストラテジーを取引するのに必要な追加証拠金を、プラス、マイナスのパーセント数で指定します。つまりリスク限度の算出の際に、適用証拠金により、証拠金の要件が増減されます。これを 0 に設定すると、この銘柄や限月の証拠金要件が除去されます。
      • Price reasonability (価格の妥当性): スプレッドやストラテジーに対し、注文を発注できる市場価格からの距離を定義します。[Ticks] 欄を使って市場値からの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。限度と売注文以上でかつ市場値より下で買注文を発注する際に、この設定を実行する場合は、[Aggressive only] オプションを選択します。

        注: [Price Reasonability] (価格妥当性) 設定は、取引所でマッチング状態にのみ適用されます (Open Trading 等)。成行注文は含まれません。非マッチング状態中に価格制御を適用するには、別の [Price Reasonability during non-mtaching states (e.g. Pre-open)]] (非マッチング状態中の価格妥当性) 設定を別に行う必要があります。

      • Reject orders when there is no market data (マーケット データがない場合は注文を拒否): 市場がマッチング状態か非マッチング状態のいずれかにもかかわらず、マーケット データが利用できない場合に注文を拒否するには、このオプションをオンにします。既定で、マーケット データが利用できない場合でも注文は許可されます。
      • Price reasonability (ticks) during non-matching states (e.g., pre-open) (非マッチング状態の間の価格の妥当性 (ティック)(プレオープン等): 非マッチング取引所ステータスの間に価格妥当性を提供するにはこの設定をオンにします。これを適用すると、価格チェックは成行価格として参考始値を使用します。それ以外は、価格チェックは注文の終値や清算値から最初に利用可能な価格を使用します。これらの価格が存在しない場合は、アルゴリズムはマーケット データがまったくないと想定し、[Reject orders when there is no market data] オプションに基づいて、注文を許可または拒否します。

        [Ticks] 欄を使って市場値からの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。

      • Near touch price reasonability (ニアタッチ価格妥当性): 注文が、最良買値や最良売値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
      • Far touch price reasonability (ファータッチ価格妥当性): 注文が、最良売値や最良買値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
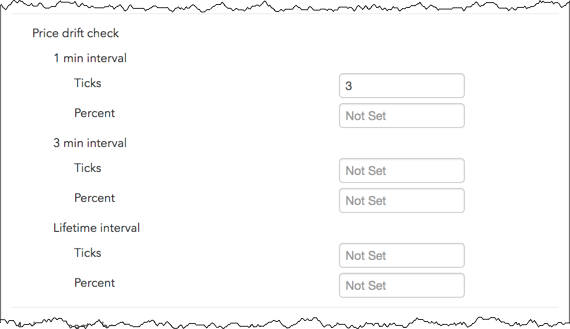
      • Price drift check: 必要に応じて各間隔に以下のうち1つまたは両方の価格漂流パラメータを設定します。
        • Ticks: 指定の時間間隔にわたる価格ティックの設定数により、注文の発注を制限します。この設定は、間隔をおいて先に発注された TT アイスバーグ注文や TT 時間切り子注文の価格に適用されます。値を入力してこの価格漂流チェックを有効化するか、値を除去してチェックを無効化します (設定ではありません)。
        • Percent: 指定した時間の価格にわたり、価格の移動をパーセント数によって注文発注を制限します。この設定は、間隔をおいて先に発注された TT アイスバーグ注文や TT 時間切り子注文の価格に適用されます。値を入力してこの価格漂流チェックを有効化するか、値を除去してチェックを無効化します (設定ではありません)。

        口座につき以下の間隔のすべて、またはこの1つか2つに、ティック数またはパーセント数を設定できます。

        • 1 min interval: 価格の制限は、1分間隔のロール内で発注された最初の注文の価格に基づいて、新規の注文に適用されます。
        • 3 min interval: 価格の制限は、3分間隔のロール内で発注された最初の注文の価格に基づいて、新規の注文に適用されます。
        • Lifetime: 最初に発注された子注文の価格に基づいて、価格の制限が新規の注文に適用されます。

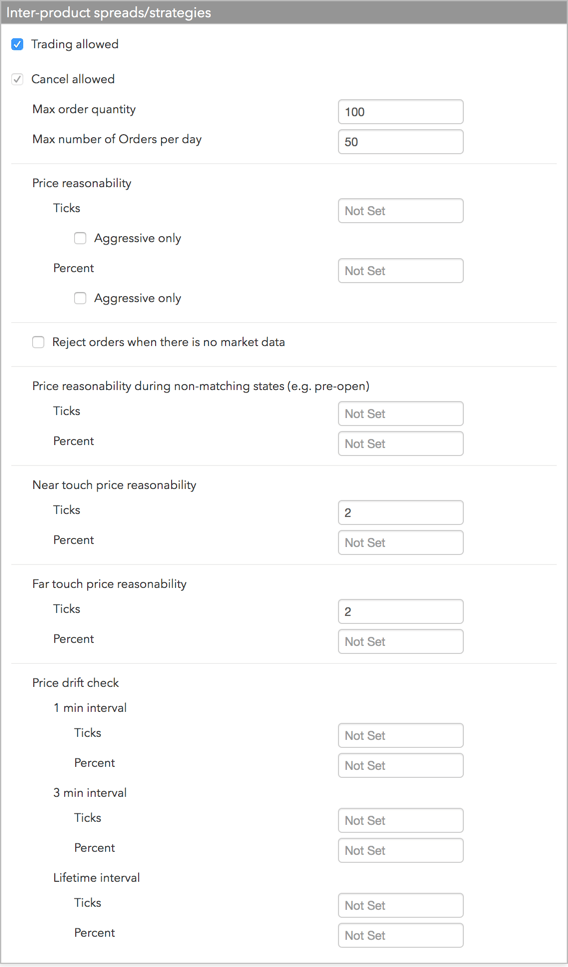
    9. 必要に応じて [Inter-product spread/strategies] に限度を設定します。

      注: 取引を許可または却下したり、最大注文サイズを設定したり、価格妥当性を設定できる、銘柄間スプレッドやストラテジーの銘柄限度を作成できます。ただし、ポジション限度を適用するには、スプレッドとストラテジーの各アウトライト レッグに限度を作成する必要があります。例えば、銘柄間スプレッド ZI|OZI は、ZI 先物のポジション限度や OZI オプションのポジション限度が必須となります。

      • Trading Allowed (取引の許可): 選択した銘柄間スプレッドまたはストラテジーを取引できるかどうかを設定します。
      • Cancel allowed: これらの銘柄の注文が取消可能かを指定します。この銘柄で取引を制御し、注文の取り消しのみ許可する場合は、このオプションのチェックを有効にします。
      • Maximum order quantity (最大注文枚数): 銘柄間スプレッドやストラテジーに発注できる最大個別注文枚数の限度を指定します。この設定で、銘柄または取引所レベルで存在する最大注文枚数設定が上書き変更されます。
      • Price reasonability: ユーザーが限月に対し、注文を発注できる市場価格からの距離 (ティック) を定義します。[Ticks] 欄を使って市場値からの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。限度と売注文以上でかつ市場値より下で買注文を発注する際に、この設定を実行する場合は、[Aggressive only] オプションを選択します。この設定で、銘柄または取引所レベルで存在する価格妥当性設定が指定変更されます。

        注: [Price Reasonability] (価格妥当性) 設定は、取引所でマッチング状態にのみ適用されます (Open Trading 等)。成行注文は含まれません。非マッチング状態中に価格制御を適用するには、別の [Price Reasonability during non-mtaching states (e.g. Pre-open)]] (非マッチング状態中の価格妥当性) 設定を別に行う必要があります。

      • Reject orders when there is no market data (マーケット データがない場合は注文を拒否): 市場がマッチング状態か非マッチング状態のいずれかにもかかわらず、マーケット データが利用できない場合に注文を拒否するには、このオプションをオンにします。既定で、マーケット データが利用できない場合でも注文は許可されます。
      • Price reasonability (ticks) during non-matching states (e.g., pre-open) (非マッチング状態の間の価格の妥当性 (ティック)(プレオープン等): 非マッチング取引所ステータスの間に価格妥当性を提供するにはこの設定をオンにします。これを適用すると、価格チェックは成行価格として参考始値を使用します。それ以外は、価格チェックは注文の終値や清算値から最初に利用可能な価格を使用します。これらの価格が存在しない場合は、アルゴリズムはマーケット データがまったくないと想定し、[Reject orders when there is no market data] オプションに基づいて、注文を許可または拒否します。

        [Ticks] 欄を使って市場値からの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。

      • Near touch price reasonability (ニアタッチ価格妥当性): 注文が、最良買値や最良売値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
      • Far touch price reasonability (ファータッチ価格妥当性): 注文が、最良売値や最良買値より上にティック数やパーセント数を設定できるようにします。例えば、取引前の高度価格制御を参照してください。
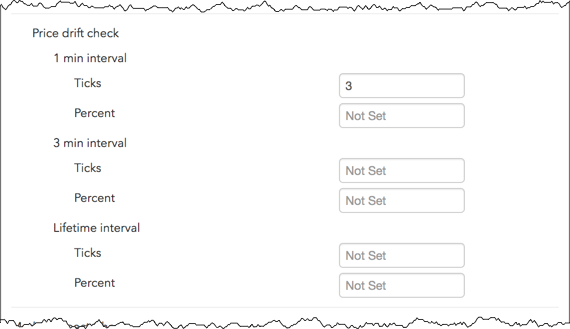
      • Price drift check: 必要に応じて各間隔に以下のうち1つまたは両方の価格漂流パラメータを設定します。
        • Ticks: 指定の時間間隔にわたる価格ティックの設定数により、注文の発注を制限します。この設定は、間隔をおいて先に発注された TT アイスバーグ注文や TT 時間切り子注文の価格に適用されます。値を入力してこの価格漂流チェックを有効化するか、値を除去してチェックを無効化します (設定ではありません)。
        • Percent: 指定した時間の価格にわたり、価格の移動をパーセント数によって注文発注を制限します。この設定は、間隔をおいて先に発注された TT アイスバーグ注文や TT 時間切り子注文の価格に適用されます。値を入力してこの価格漂流チェックを有効化するか、値を除去してチェックを無効化します (設定ではありません)。

        口座につき以下の間隔のすべて、またはこの1つか2つに、ティック数またはパーセント数を設定できます。

        • 1 min interval: 価格の制限は、1分間隔のロール内で発注された最初の注文の価格に基づいて、新規の注文に適用されます。
        • 3 min interval: 価格の制限は、3分間隔のロール内で発注された最初の注文の価格に基づいて、新規の注文に適用されます。
        • Lifetime: 最初に発注された子注文の価格に基づいて、価格の制限が新規の注文に適用されます。
    10. 必要に応じて [Wholesale Outrights] に限度を設定します。

      • Trading Allowed: 銘柄のスプレッドやストラテジーが取引可能かどうかを指定します。この銘柄で取引を制御し、この銘柄の特定の限月での取引を許可する場合、このオプションのチェックを解除します。
      • Cancel allowed: これらの銘柄の注文が取消可能かを指定します。この銘柄で取引を制御し、注文の取り消しのみ許可する場合は、このオプションのチェックを有効にします。
      • Max order quantity: 特定の銘柄、銘柄タイプ、限月のスプレッドまたはストラテジーに入力できるように、最大個別注文枚数に限度を指定します。
      • Price reasonability: スプレッドやストラテジーに対し、注文を発注できる市場価格からの距離を定義します。[Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。限度と売注文以上でかつマーケット以下で買注文を発注する際に、この設定を実行したい場合は、[Aggressive only] オプションを選択します。
      • Price reasonability (ticks) during non-matching states (e.g., pre-open): 非マッチング取引所ステータスの間に価格妥当性を提供するにはこの設定をオンにします。これを適用すると、価格チェックは成行価格として参考始値を使用します。それ以外は、価格チェックは注文の終値や清算値から最初に利用可能な価格を使用します。これらの価格が存在しない場合は、アルゴリズムはマーケット データがまったくないと想定し、[Reject orders when there is no market data] オプションに基づいて、注文を許可または拒否します。

        [Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。

    11. 必要に応じて [Wholesale Spreads/Strategies] に限度を設定します。

      • Trading Allowed: 銘柄のスプレッドやストラテジーが取引可能かどうかを指定します。この銘柄で取引を制御し、この銘柄の特定の限月での取引を許可する場合、このオプションのチェックを解除します。
      • Cancel allowed: これらの銘柄の注文が取消可能かを指定します。この銘柄で取引を制御し、注文の取り消しのみ許可する場合は、このオプションのチェックを有効にします。
      • Max order quantity: 特定の銘柄、銘柄タイプ、限月のスプレッドまたはストラテジーに入力できるように、最大個別注文枚数に限度を指定します。
      • Price reasonability: スプレッドやストラテジーに対し、注文を発注できる市場価格からの距離を定義します。[Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。限度と売注文以上でかつマーケット以下で買注文を発注する際に、この設定を実行したい場合は、[Aggressive only] オプションを選択します。
      • Price reasonability (ticks) during non-matching states (e.g., pre-open): 非マッチング取引所ステータスの間に価格妥当性を提供するにはこの設定をオンにします。これを適用すると、価格チェックは成行価格として参考始値を使用します。それ以外は、価格チェックは注文の終値や清算値から最初に利用可能な価格を使用します。これらの価格が存在しない場合は、アルゴリズムはマーケット データがまったくないと想定し、[Reject orders when there is no market data] オプションに基づいて、注文を許可または拒否します。

        [Ticks] 欄を使てマーケットからの追加ティック数を設定でき、[Percent] 欄を使って現在の価格からの追加パーセント数を設定できます。

    12. ユーザーまたは口座の銘柄限度を除去するには、[Limits] セクションを選択して [Remove] をクリックします。
    13. [Save Changes] (変更の保存) をクリックします。

    口座の自動手仕舞いの設定

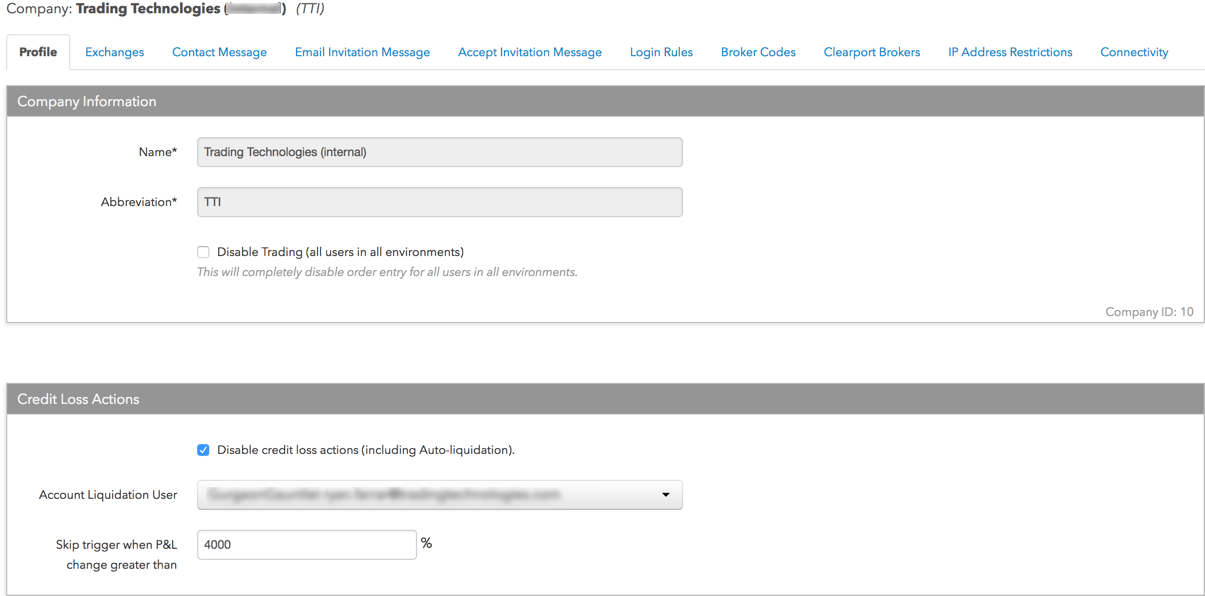
    [Company] → [Settings] → [Profile] タブにて、会社に取引後のリスク管理を有効化できるオプションがあります。この機能が会社レベルで有効化されている場合、口座ごとに会社で全ての口座にて取引後のリスク操作を有効化することができます。

    会社に取引後のリスク管理を有効化するには、[Disable credit loss actions (including Auto-liquidation)] (クレジット損失操作を無効化 (自動手仕舞いを含む)) 設定を有効化します。取引後のリスク管理オプションの1つとして口座の自動手仕舞いを有効化する場合は、口座の手仕舞いユーザーを割り当てる必要があります。

    注: 自動手仕舞いを機能させるには、[Profile] タブで割り当てる自動手仕舞いユーザーが「アクティブ」ユーザーであり、該当の取引所が要求する取引所認証情報が適切に設定されていることを確認してください (Tag 50 など)。このユーザーの代わりに引け際の注文が取引所に発注されます。[User] → [Exchanges] タブで取引所プロパティがユーザーに設定されます。口座の自動手仕舞いユーザーが割り当てられていない場合や必要な [User] → [Exchanges] 設定が適切に設定されていない場合、手仕舞いは開始されません。

    会社に自動手仕舞いユーザーを割り当てる際、以下の内容を考慮してください。

    • 口座に自動手仕舞い機能を使用するには、会社につきユーザー1人を割り当てる必要があります。
    • ユーザーのリスク限度 (取引モード、1秒ごとの最大注文数など) は手仕舞いユーザーには適用されません。
    • 必要なユーザーの取引所認証情報が、手仕舞いユーザーに割り当てられます。これらの認証情報は、口座を手仕舞いするためには注文の送信にとって必須です。
    • 手仕舞いユーザーは口座をもっていなくても結構です。自動手仕舞いが有効化された口座には、該当する取引所に手仕舞い注文を送信するために必要な口座と接続の認証情報が割り当てられていることを確認してください。

    会社に自動手仕舞いを設定するには

    注: 会社で口座にクレジット限度を設定して自動手仕舞いクレジット損失操作を有効化する前に、この手順を実行してください。

    1. 左ナビゲーション画面の [Company Settings] – [Settings] をクリックします。
    2. [Profile] (プロファイル) タブをクリックします。
    3. [Disable credit loss actions (including Auto-liquidation)] チェックボックスを無効 (オフ) にします。
    4. [Account Liquidation User] 欄をクリックしてユーザーを選択します。

      注: 会社で自動手仕舞いを有効化する前に「口座の手仕舞いユーザー」を割り当てます。手仕舞いユーザーが1人会社で割り当てられるまで、自動手仕舞いは口座ごとに有効化できません。

    5. 口座の既存の損益 (P/L) や次の損益の更新に特定の異なったパーセント数がある場合に自動手仕舞いの発生を防止するには、[Skip trigger when P/L change greater than] 欄に値を入力します。
      例えば、「4000」の値を入力して、口座の自動手仕舞いを有効化すると、現在の損益と次の損益の更新との差分が4000%の場合、口座は手仕舞いされません。
    6. [Save Changes] をクリックします。

      これで取引後のリスク管理は会社に有効化され、クレジット損失設定が割り当てられた会社の口座に適用できます。

    会社に自動手仕舞いを無効化するには

    1. 左ナビゲーション画面の [Company Settings] – [Settings] をクリックします。
    2. [Profile] (プロファイル) タブをクリックします。
    3. [Disable credit loss actions (including Auto-liquidation)] チェックボックスを有効 (オン) にします。
    4. [Save Changes] をクリックします。

      これで取引後のリスク管理が会社に有効化されました。

    複数の口座やユーザーへの限度の追加

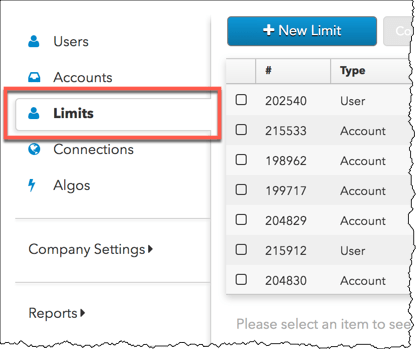
    [Accounts] ー [Limits] タブ、または [Users] ー [Limits] タブの使用に加え、左ナビゲーション画面の [Limits] タブから口座やユーザー レベルのリスク限度を設定できます。このタブは、[Risk Groups] へのリスク限度の追加にも使用できます。[Limits] タブを使って追加または変更された限度は、ユーザーと口座レベルで [Limits] タブに表示されます。

    リスク限度が追加されると、左ナビゲーション画面の [Limits] タブを使って複数の口座やユーザーにコピーできます。

    複数のユーザーや口座のリスク限度を追加するには

    1. 左ナビゲーション画面の [Limits] をクリックします。

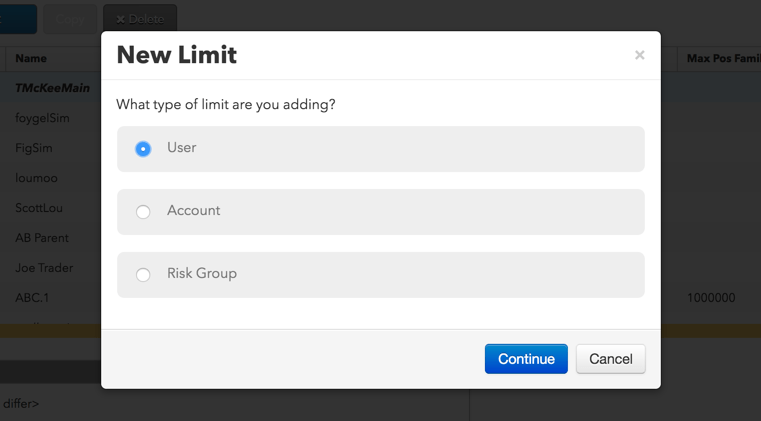
    2. [New Limit] をクリックします。
    3. 追加するリスク限度のタイプをユーザー、口座、リスク グループの中から選択します。

    4. [Market Explorer] セクションにて、[Change Product/Instrument] をクリックして取引所、銘柄ファミリー、銘柄タイプ、銘柄、限月を選択します。

      「*」を選択して、取引所で利用可能なすべての銘柄ファミリーや銘柄、限月に適用します。

    5. [Update] (更新) をクリックします。

      銘柄や限月は [Market Explorer] セクションに表示されます。

    6. 同じ限度にユーザーや口座、リスク グループを割り当てます。

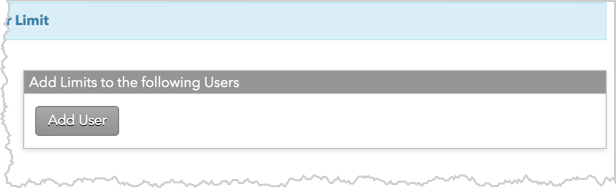
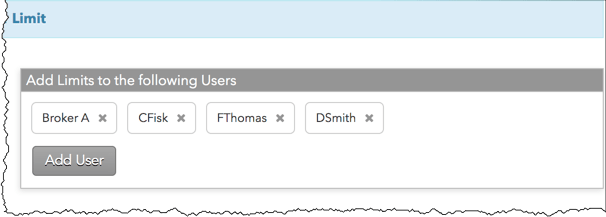
      ユーザーを同じリスク限度に割り当てるには、[Add Limits to the following Users] セクションの [Add User] をクリックします。

      注: 以前に選択した新規の限度タイプに基づいてボタンが表示されます (ユーザー、口座、リスク グループ)。例えば、「Account」が限度タイプに選択されている場合、[Add Accounts] ボタンが表示され、同じポジション限度に口座を割り当てることができます。

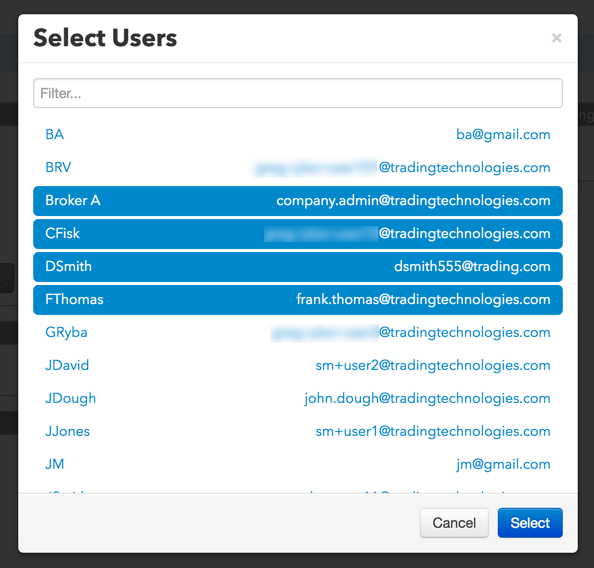
    7. [Select Users] 画面にて各ユーザーをクリックして [Select] をクリックします。

      注: これらの限度タイプが選択されると、「口座の選択」や「リスク グループの選択」画面が表示されます。

      選択したユーザーは [Add Limits to the following Users] セクションに表示されます。[x] をクリックしてユーザーを削除します。

    8. 表示されたリスク限度を設定します。

      口座レベルやユーザー レベル リスクに基づいてや、どの銘柄や銘柄タイプ、限月に限度を設定しているかに基づいて、画面が表示されます。

      各該当リスク設定についての詳細は、口座ポジション限度 や ユーザー リスク限度の設定を参照してください。

    9. [Create] をクリックします。

      新規の限度がデータ グリッドに表示されます。

    複数のユーザーや口座へのリスク限度のコピー

    注: 限度を同じ「タイプ」にコピーできます。[Type] 列は、限度が口座かユーザー、リスク グループのいずれのものであるかを示しています。

    複数のユーザーや口座にリスク限度をコピーするには

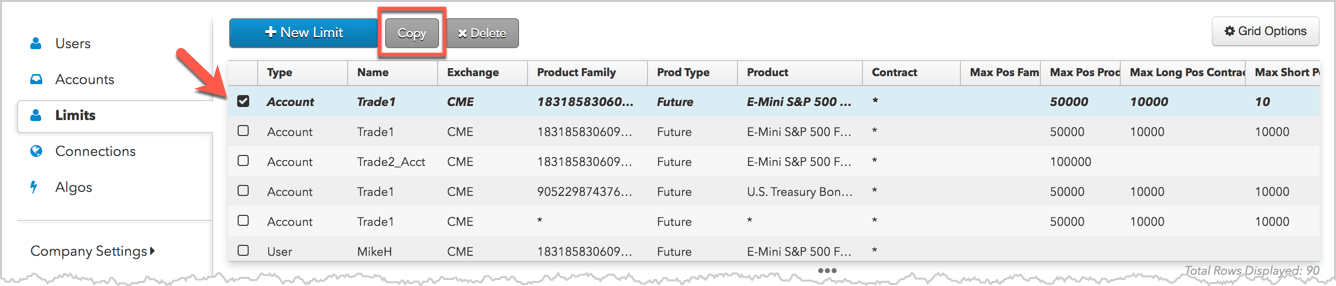
    1. 左ナビゲーション画面の [Limits] をクリックして、データ グリッドにて「口座」、「ユーザー」または「リスク グループ」を選択します。

      ヒント: 同じタイプに複数の限度を選択して、複数のユーザーや口座、リスク グループにコピーすることもできます。例えば、3つの口座リスク限度を5つの異なった口座にコピーできます。

    2. [Copy] (コピー) をクリックします。

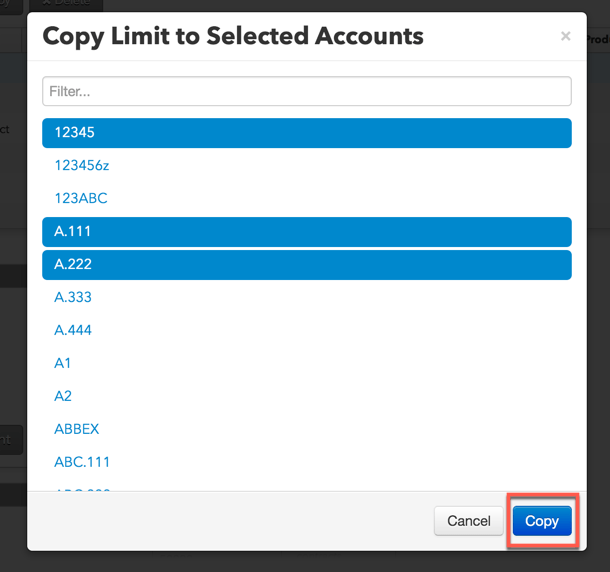
    3. 限度をコピーする口座、ユーザー、リスク グループを選択して、[Copy] をクリックします。

      コピーした限度は、選択した口座やユーザー、リスク グループに対しデータ グリッドで表示されます。

    銘柄証拠金の設定

    銘柄証拠金 (マージン) を設定するには

    1. 左ナビゲーション画面の [Company Settings] – [Product Margin] タブをクリックします。

      サポートされている取引所のリストが画面の上部に表示されます。

    2. 一覧をスクロールまたは検索して、取引所を選択します。

      取引可能な銘柄の一覧は [All product margins] (全銘柄証拠金) 表に表示されます。

    3. クリックして銘柄を選択し、表示される [All product margins] 画面に証拠金金額を入力します。必要に応じて各銘柄の証拠金と通貨を設定します。

      ヒント: 列の上部のチェックボックスをクリックしてすべての銘柄を選択するか、各銘柄の横のチェックボックスをクリックすると複数の銘柄を選択できます。

      注: [Margin] 列の「-」文字は、特定の銘柄や銘柄タイプには設定されていません。銘柄証拠金を使用するように設定されている口座は、「-」の銘柄証拠金を含んでいる銘柄は取引できません。

      [Active] 列のチェックは、銘柄が有効であり取引所で利用可能であることを示しています。銘柄が非アクティブになると、銘柄は赤色で協調表示され [Active] 列のチェックはオフになります。[Margin] 値はそのままの状態で表示されます。つまり非アクティブの銘柄に以前に設定された銘柄証拠金が表示されます。

    4. [Save Changes] (変更の保存) をクリックします。
    Privacy Overview

    This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.

    Strictly Necessary Cookies

    Strictly Necessary Cookie should be enabled at all times so that we can save your preferences for cookie settings.

    Analytics

    This website uses Google Analytics to collect anonymous information such as the number of visitors to the site, and the most popular pages.

    Keeping this cookie enabled helps us to improve our website.

    Marketing

    This website uses the following additional cookies:

    (List the cookies that you are using on the website here.)